15 Saham LQ45 yang Valuasinya Super Diskon, Siapa Saja Mereka?
Mikirduit•October 24, 2026
Key Takeaways
- IHSG terkoreksi 30,41 persen sejak awal tahun hingga 9 Oktober 2026, sementara LQ45 turun 29,46 persen. Koreksi ini membuka peluang mencari saham berkapitalisasi besar dengan valuasi lebih menarik.
- GOTO menjadi saham dengan diskon PBV terbesar, mencapai 45,7 persen dari rata-rata tiga tahun terakhir. Namun, diskon besar masih dibayangi aksi jual dari dana pasif apalagi setelah harga terjun dari gocap.
- Peluang pemulihan sejumlah saham bergantung pada katalis yang berbeda. Penguatan rupiah berpotensi membantu KLBF, CPIN, ICBP, dan INDF, sementara saham perbankan perlu menjaga pertumbuhan kredit, kualitas aset, dan margin di tengah suku bunga higher for longer.
- Sebelum mulai akumulasi, kita perlu melihat kualitas laba, arus kas, utang, dan prospek bisnis masing-masing emiten. Fokusnya bukan mencari saham dengan diskon paling besar, melainkan perusahaan yang punya peluang pemulihan valuasi dengan risiko yang masih masuk akal.
IHSG dan LQ45 Terkoreksi Hampir 30%, Saatnya Melirik Saham Berfundamental Kuat?
Pasar saham Indonesia masih tertekan sejak awal tahun. Namun, koreksi ini juga membuka peluang untuk mencari saham dengan valuasi yang lebih menarik, termasuk saham-saham penghuni LQ45.
Per 9 Oktober 2026, IHSG sudah terkoreksi 30,41 persen sejak awal tahun. Indeks LQ45 juga belum lepas dari tekanan, dengan penurunan sebesar 29,46 persen.
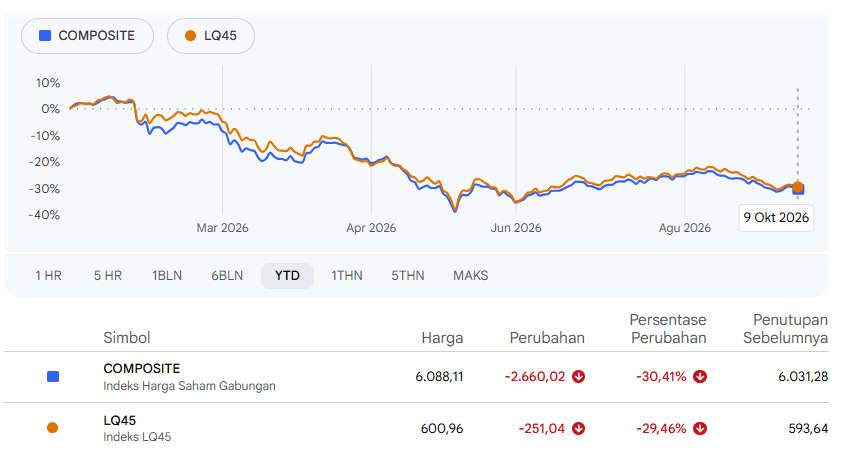
Di tengah kondisi ini, saham-saham LQ45 menarik untuk dicermati. Indeks tersebut berisi 45 saham yang dipilih berdasarkan sejumlah kriteria, termasuk kapitalisasi pasar besar dan likuiditas yang relatif tinggi.
Karena itu, pergerakan saham-saham di dalamnya bisa memberikan gambaran tentang kondisi kelompok saham unggulan di Bursa Efek Indonesia (BEI).
Bahkan, saham-saham penghuni LQ45 menyumbang sekitar 40 persen dari total kapitalisasi pasar IHSG. Jadi, ketika saham-saham berkapitalisasi besar mengalami tekanan, dampaknya bisa ikut terasa pada indeks utama. Begitu pula ketika saham-saham tersebut mulai pulih.
Namun, penurunan harga saham yang dalam belum tentu otomatis membuat valuasinya murah. Ada saham yang sudah diperdagangkan jauh di bawah rata-rata historis, tetapi ada juga yang masih menghadapi tantangan bisnis sehingga pemulihan valuasinya belum tentu mudah.
Pertanyaannya, ada siapa saja saham yang menarik valuasinya dan apakah saat ini peluang yang tepat untuk mulai berburu saham murah?
15 Saham LQ45 Valuasi Super Murah
Untuk melihat peluang tersebut, kami membandingkan rasio price to book value (PBV) saat ini dengan rata-rata PBV selama tiga tahun terakhir. Hasilnya, ada 15 saham dalam penyaringan ini yang memiliki PBV di bawah rata-rata historisnya, dengan tingkat diskon yang berbeda-beda.
GOTO menempati posisi pertama dengan diskon PBV sekitar 45,7 persen, disusul KLBF sebesar 44,5 persen dan CPIN sebesar 44 persen. Sementara itu, EMTK, NCKL, dan ICBP juga mencatatkan diskon mendekati 40 persen.
Berikut daftar 15 saham LQ45 berdasarkan diskon PBV terhadap rata-rata tiga tahun terakhir.
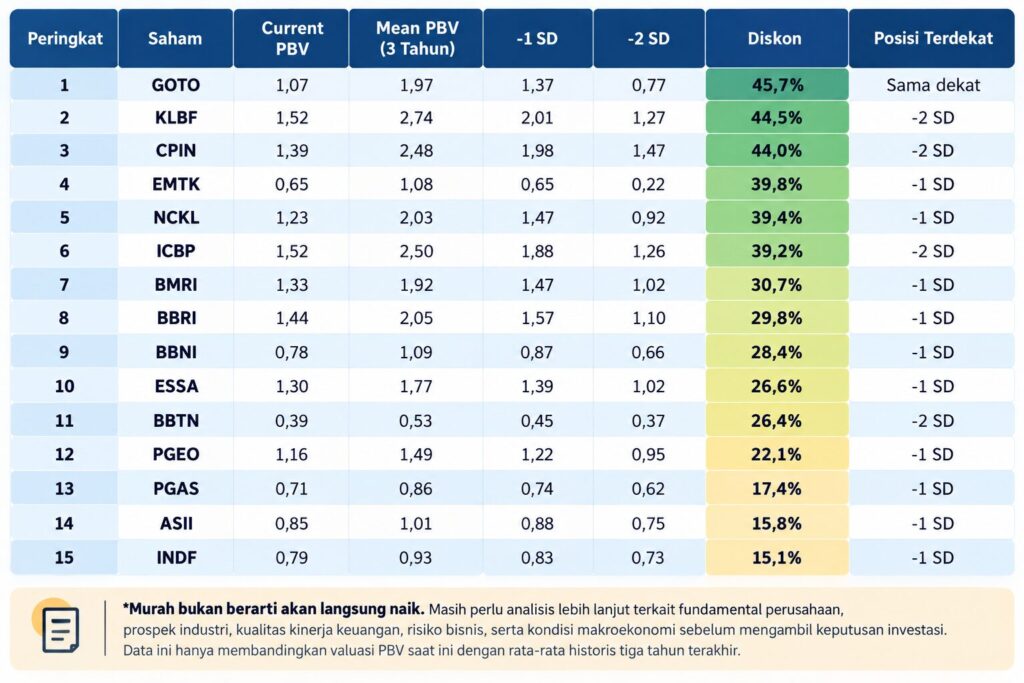
Dari tabel tersebut, terlihat bahwa diskon valuasi tidak hanya ditemukan pada satu sektor. Ada saham teknologi, farmasi, konsumer, perunggasan, nikel, perbankan, hingga energi yang saat ini diperdagangkan di bawah rata-rata PBV historisnya.
Valuasi yang berada di sekitar minus satu atau minus dua standar deviasi memang dapat menunjukkan bahwa PBV saham tersebut sedang berada di area yang relatif rendah dibandingkan pola historisnya. Meski begitu, level ini bukan batas harga pasti untuk membeli saham.
Kalau fundamental perusahaan memburuk atau risiko bisnis meningkat, saham tetap bisa diperdagangkan murah dalam waktu lama, bahkan ketika valuasinya sudah berada di bawah minus dua standar deviasi.
Tapi, cerita di balik setiap saham tentu berbeda. Ada saham yang terlihat murah karena pasar sedang mengabaikan prospek pertumbuhannya punya karakter berbeda dengan saham yang murah karena investor khawatir terhadap penurunan laba atau risiko bisnis. Mari kita ulas beberapa saham yang murah tersebut :
GOTO Sudah Mulai Cuan, Kenapa Valuasinya Masih Diskon 45 Persen?
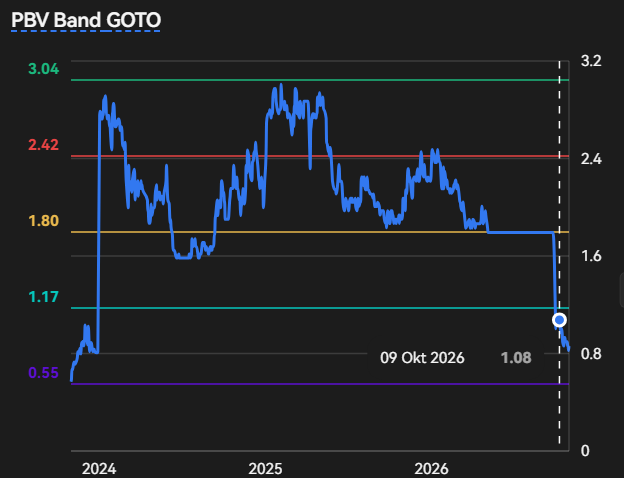
Mulai dari GOTO menjadi saham dengan diskon PBV terbesar dalam daftar di atas. PBV-nya saat ini 1,07 kali, jauh di bawah rata-rata tiga tahun sebesar 1,97 kali. Diskon sebesar 45,7 persen ini menunjukkan bahwa pasar kini menghargai ekuitas GOTO jauh lebih rendah dibandingkan kebiasaan historisnya.
Penyebabnya dari mana, sebenarnya kita perlu melihat perjalanan bisnis GOTO. Sebagai perusahaan teknologi dengan ekosistem layanan on-demand, e-commerce, dan keuangan digital, GOTO sebelumnya menghadapi tantangan untuk mengubah skala bisnis yang besar menjadi keuntungan berkelanjutan. Kita tidak hanya melihat pertumbuhan transaksi, tetapi juga efisiensi operasional dan kemampuan menghasilkan laba.
Pada Semester I/2026, kinerja GOTO mulai menunjukkan perbaikan. Pendapatan tumbuh 28,4 persen secara tahunan menjadi Rp8,55 triliun dan perusahaan membukukan laba bersih Rp607,49 miliar setelah sebelumnya mencatatkan kerugian pada periode pembanding.
Namun, pasar belum tentu langsung memberikan valuasi lebih tinggi hanya karena satu periode laba positif. Kita masih perlu melihat konsistensi laba, EBITDA yang disesuaikan, dan kualitas arus kas.
Tekanan dari perubahan komposisi indeks serta arus jual pemegang saham juga perlu dipisahkan dari persoalan fundamental bisnisnya. Menurut kami, saham GOTO akan ada peluang akumulasi menarik ketika efek rebalancing MSCI yang memicu passive fund menjual saham ini sudah sepenuhnya reda.
Betul, ICBP dan INDF cocok dimasukkan ke pembahasan ini karena keduanya punya bisnis yang saling berkaitan. ICBP merupakan anak usaha INDF, dan keduanya sama-sama terpapar biaya bahan baku impor, terutama gandum untuk produk mi instan. Selain itu, penguatan rupiah berpotensi membantu menekan biaya impor sekaligus mengurangi beban utang dalam dolar AS, meski dampaknya tetap bergantung pada posisi utang bersih, lindung nilai, dan komposisi biaya masing-masing perusahaan.
Jadi, benang merah empat saham ini bisa dibuat lebih kuat: rupiah berpotensi menjadi salah satu katalis pemulihan, tetapi sumber tekanannya berbeda antara farmasi, perunggasan, dan makanan kemasan.
Pantau pergerakan saham GOTO hingga PBV nya di Ajaib Terminal. Nikmati broker fee Rp0 setiap transaksi di Ajaib Terminal.
KLBF, CPIN, ICBP, dan INDF: Pemulihan Bisa Terbantu Stabilitas Rupiah
Beralih ke saham related consumer di LQ45 ada KLBF, CPIN, ICBP, dan INDF sama-sama punya diskon PBV yang cukup besar. Salah satu faktor yang bisa membantu pemulihan kinerja mereka adalah penguatan rupiah, meskipun dampaknya berbeda pada setiap emiten.
KLBF punya bisnis farmasi, nutrisi, produk kesehatan, dan distribusi. Namun, sebagian bahan bakunya masih harus diimpor sehingga pelemahan rupiah bisa meningkatkan biaya.
KLBF sudah berupaya mengurangi ketergantungan terhadap satu mata uang dengan menggunakan yuan untuk membayar mayoritas bahan baku farmasi. Karena itu, kita perlu melihat bukan hanya pergerakan rupiah, tetapi juga pertumbuhan penjualan dan kemampuan perusahaan menjaga margin.
Sementara itu, CPIN lebih sensitif terhadap biaya pakan. Indonesia masih mengandalkan impor bungkil kedelai, sedangkan harga jagung juga dipengaruhi pasokan domestik. Ketika rupiah melemah atau harga bahan baku global naik, biaya produksi CPIN bisa meningkat. Masalahnya, kenaikan biaya tersebut belum tentu bisa langsung diteruskan ke harga jual ayam. Jadi, pemulihan CPIN juga bergantung pada harga pakan dan keseimbangan pasokan serta permintaan ayam.
ICBP dan INDF punya cerita yang saling berkaitan karena ICBP merupakan anak usaha INDF. Keduanya bergerak di bisnis makanan dan sama-sama menghadapi risiko kenaikan biaya bahan baku, termasuk gandum yang kebutuhan impornya membuat biaya produksi sensitif terhadap kurs, apalagi harga gandum tahun ini naik kencang, 30 persen lebih dalam setahun.
Selain itu, ICBP memiliki utang obligasi dalam dolar AS dalam jumlah besar, sehingga penguatan rupiah berpotensi mengurangi beban utang dalam rupiah dan menekan risiko kerugian selisih kurs. Pergerakan kurs memang pernah memengaruhi laba Indofood, sehingga kita perlu membedakan pertumbuhan laba operasional dengan keuntungan atau kerugian akibat kurs.
Jadi, penguatan rupiah bisa menjadi salah satu katalis bagi keempat emiten ini, terutama lewat biaya impor dan eksposur valuta asing.
Namun, dampaknya tidak otomatis sama besar. KLBF tetap membutuhkan pertumbuhan bisnis yang sehat, CPIN perlu perbaikan margin perunggasan, sedangkan ICBP dan INDF perlu menunjukkan bahwa bisnis inti tetap tumbuh di tengah biaya bahan baku dan beban keuangan. Diskon PBV baru akan lebih menarik jika dibarengi perbaikan fundamental.
EMTK dan NCKL: Diskon Besar, tetapi Sumber Risikonya Berbeda
Selanjutnya ada dua saham yang diskon nya hampir mirip. EMTK dan NCKL memiliki diskon PBV masing-masing 39,8 persen dan 39,4 persen. Meski sama-sama terlihat murah dibandingkan rata-rata historisnya, keduanya punya tantangan bisnis yang berbeda.
EMTK memiliki bisnis media dan teknologi sekaligus portofolio investasi. Karena itu, laba bersihnya bisa terpengaruh perubahan nilai investasi yang belum tentu mencerminkan kinerja bisnis inti. Kita perlu melihat apakah keuntungan perusahaan berasal dari operasional yang berkelanjutan atau sekadar perubahan valuasi aset.
Sementara itu, NCKL punya peluang dari bisnis nikel dan pengembangan fasilitas pengolahan, termasuk RKEF dan HPAL. Namun, peningkatan produksi belum tentu meningkatkan laba jika harga nikel melemah atau pasokan global berlebih. Efisiensi biaya dan margin pengolahan menjadi faktor penting untuk menilai apakah ekspansi perusahaan benar-benar menciptakan nilai.
Sejauh ini, untuk bisnis nikel masih menanti kepastian RKAB 2027 yang kabarnya prosesnya dipercepat. Jika hasilnya positif, ada kemungkinan NCKL bisa bernapas lebih lega, karena setidaknya bisnis hulu akan lebih aman.
Jadi, EMTK perlu dinilai dari kualitas laba dan portofolio investasinya, sedangkan NCKL perlu dicermati dari harga nikel, margin produksi, dan perkembangan proyek hilir.
BMRI, BBRI, BBNI, dan BBTN. Valuasinya Murah Tapi Kualitas Laba Menantang
Beralih ke sektor bank, dari konstituen LQ45 yang paling murah ada BMRI, BBRI, BBNI, dan BBTN, masing-masing memiliki diskon PBV 30,7 persen, 29,8 persen, 28,4 persen, dan 26,4 persen.
Namun, untuk melihat apakah valuasinya menarik, kita perlu mencermati pertumbuhan laba, penyaluran kredit, kualitas aset, serta kemampuan menjaga likuiditas di tengah suku bunga higher for longer.
Hingga Agustus 2026, BMRI mencatat kinerja paling solid dari sisi pertumbuhan laba di antara keempat bank ini. Laba bersih bank-only mencapai Rp37,5 triliun, tumbuh 22,3 persen secara tahunan. Kredit dan DPK sama-sama tumbuh 17,6 persen, masing-masing menjadi Rp1.592 triliun dan Rp1.687 triliun, dengan LDR sekitar 94,3 persen. CASA sebesar 70,3 persen serta NPL yang bertahan di 1 persen juga menjadi penopang, meskipun perkembangan biaya dana dan margin bunga tetap perlu diperhatikan.
Berbeda dengan BMRI, BBRI mulai menghadapi tekanan biaya pendanaan. Laba bersih bank-only selama Januari–Agustus 2026 mencapai Rp34,8 triliun, tumbuh 7 persen. Namun, laba pada Juli–Agustus justru turun 7 persen secara tahunan, seiring beban bunga yang naik 9 persen dan pertumbuhan kredit serta CASA yang hanya sekitar 1 persen pada periode tersebut. NIM Juli–Agustus turun di bawah 6 persen dari 6,4 persen pada Semester I/2026. Di sisi lain, kualitas aset masih cukup terjaga dengan cost of credit kumulatif sebesar 3,2 persen, membaik dari 3,3 persen setahun sebelumnya.
BBNI mencatat laba bersih bank-only Rp14,3 triliun hingga Agustus 2026, tumbuh 7 persen. PPOP juga naik 13 persen, menunjukkan bisnis inti masih berkembang. Namun, beban provisi kumulatif meningkat 27 persen secara tahunan, sehingga penurunan beban provisi pada Agustus menjadi salah satu potensi pendorong laba berikutnya.
Kredit tumbuh sekitar 10 persen, sesuai target perusahaan, sehingga tambahan pertumbuhan laba kemungkinan lebih bergantung pada penurunan pencadangan dan terjaganya kualitas aset.
Sementara itu, BBTN mencatat pertumbuhan laba konsolidasian tertinggi di antara keempat bank, yakni 35,89 persen menjadi Rp2,71 triliun. Kredit dan pembiayaan tumbuh 14,98 persen menjadi Rp431,60 triliun, sedangkan DPK naik 11,11 persen menjadi Rp446,06 triliun.
Menariknya, beban bunga turun 8,21 persen menjadi Rp11,28 triliun, membantu menopang pertumbuhan laba. Ekspansi kredit nonperumahan melalui pengalihan portofolio dari SMBC Indonesia juga memperluas sumber pertumbuhan BTN. Meski demikian, kita tetap perlu mencermati kualitas kredit agar ekspansi tersebut tidak menimbulkan tekanan baru.
Dengan data hingga Agustus ini, BMRI terlihat kuat dari pertumbuhan laba dan keseimbangan pendanaan, BBRI menghadapi tekanan biaya dana, BBNI berpeluang mendapat dorongan dari penurunan provisi, sedangkan BBTN masih unggul dari pertumbuhan laba.
ESSA, PGEO, PGAS, dan ASII: Ada Katalis, tetapi Cukup Kuat untuk Mengangkat Saham?
Berikutnya untuk ESSA, PGEO, PGAS, dan ASII memiliki diskon PBV masing-masing 26,6 persen, 22,1 persen, 17,4 persen, dan 15,8 persen. Namun, peluang pemulihan keempatnya bergantung pada katalis yang berbeda, mulai dari harga komoditas, realisasi proyek, hingga perkembangan kinerja keuangan.
ESSA mencatat kinerja kuat pada Semester I/2026, dengan pendapatan naik 36 persen menjadi USD186 juta dan laba bersih melonjak 103 persen menjadi USD30 juta. Namun, harga amonia global turun dari US791,90 per ton pada akhir Juni menjadi USD496,90 per ton pada awal September. Artinya, kita perlu melihat apakah ESSA mampu menjaga margin jika harga jual melemah.
Sementara itu, PGEO punya peluang dari pengembangan PLTP Ulubelu dan Lahendong serta potensi panas bumi di Cubadak Panti. Namun, katalis ini baru akan lebih berdampak jika proyek terealisasi dan mulai berkontribusi terhadap pendapatan serta laba.
PGAS justru menghadapi tekanan dari sengketa LNG dengan Gunvor. Pada Agustus 2026, PGN menerima putusan arbitrase parsial yang mewajibkan pembayaran kompensasi atas sembilan kargo LNG. Ketidakpastian penyelesaian sengketa ini berpotensi membebani sentimen dan arus kas, sehingga kejelasan dampak keuangannya menjadi katalis penting.
Adapun ASII baru saja mengumumkan dividen interim Rp98 per saham, dengan total sekitar Rp3,9 triliun. Namun, laba bersih Semester I/2026 turun 19 persen menjadi Rp12,53 triliun. Dividen bisa menjaga daya tarik saham, tetapi pemulihan laba, terutama dari bisnis pertambangan dan alat berat, tetap dibutuhkan untuk mendorong valuasi.
Jadi, diskon PBV yang besar belum tentu cukup untuk mengangkat harga saham. ESSA perlu membuktikan ketahanan laba saat harga amonia melemah, PGEO membutuhkan realisasi proyek, PGAS perlu memberikan kejelasan terkait sengketa LNG, sedangkan ASII perlu menunjukkan pemulihan kinerja.
Kita perlu melihat apakah katalis tersebut benar-benar bisa memperbaiki prospek laba, bukan sekadar menjadi sentimen positif sementara.
Jadi, Mana yang Layak Diakumulasi dan Mana yang Berisiko Menjadi Value Trap?
Pada akhirnya, saham yang layak dipertimbangkan untuk akumulasi adalah saham yang valuasinya sudah menarik, fundamentalnya masih sehat, dan memiliki katalis yang cukup jelas. Sebaliknya, saham berisiko menjadi value trap jika valuasinya rendah karena kemampuan menghasilkan laba terus memburuk, utang atau risiko bisnis meningkat, atau prospek industrinya berubah secara struktural.
Karena itu, diskon PBV sebaiknya digunakan sebagai alat penyaringan awal, lalu dilanjutkan dengan analisis laba, arus kas, ROE, utang, dan prospek industri. Kita juga bisa mempertimbangkan akumulasi bertahap setelah menemukan alasan fundamental yang cukup kuat, alih-alih membeli hanya karena harga saham sudah turun jauh.
Intinya, yang kita cari bukan saham dengan diskon paling besar, melainkan saham yang memiliki peluang pemulihan valuasi dengan risiko yang masih masuk akal.
Pantau Pergerakan Saham Potensial dan Mulai Trading di Ajaib
Menemukan saham dengan valuasi di bawah rata-rata historis bisa menjadi langkah awal untuk mencari peluang di pasar saham. Namun, pastikan kamu juga mencermati pergerakan harga, data perdagangan, dan kondisi fundamental emiten sebelum mengambil keputusan.
Pantau berbagai saham potensial di Bursa Efek Indonesia dan mulai trading melalui Ajaib Terminal. Nikmati broker fee Rp0 untuk setiap transaksi saham di Ajaib Terminal!


Disclaimer: Investasi saham mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Ajaib Sekuritas membuat informasi ini melalui riset internal perusahaan, tidak dipengaruhi pihak manapun, dan bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi jual/beli Efek. Harga saham berfluktuasi secara real-time. Harap berinvestasi sesuai keputusan pribadi.
Artikel ditulis tanggal 9 Oktober 2026
Profil Penulis

Writer
-
Artikel Terkait



Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

