Rangkuman Laporan Keuangan Q3 2026 Saham Indonesia, BMRI, BBCA, dan BBNI Cetak Laba Jumbo
Afif Alfaris•November 2, 2026

Key Takeaways
- BMRI mencetak laba Rp45,5 triliun (naik 20,7%), BBCA Rp45,2 triliun (naik 4,2%), dan BBNI Rp16,1 triliun (naik 6,6%) hingga September 2026.
- Kredit ketiga bank tumbuh dua digit: BBNI 22,2%, BMRI 16%, dan BBCA 12,6%, dipimpin segmen korporasi.
- NIM (selisih bunga bersih terhadap aset produktif) ketiga bank turun secara tahunan, sehingga pendapatan bunga bersih tumbuh lebih lambat dari kredit.
- Kualitas aset relatif terjaga dengan NPL (kredit bermasalah) di bawah 2%. Arah saham masih dipengaruhi arus dana asing dan isu MSCI.
Musim Laporan Keuangan Q3 2026 Bank Besar
Setelah membahas UNVR, DCII, dan PTPP pada rangkuman laporan keuangan Q3 2026 sebelumnya, seri ini berlanjut ke tiga bank besar: Bank Mandiri (BMRI), Bank Central Asia (BBCA), dan Bank Negara Indonesia (BBNI).
Laba ketiganya tetap tumbuh dengan sumber yang berbeda, sementara sahamnya bergerak di tengah tekanan jual asing.
Perbandingan Kinerja BMRI, BBCA, dan BBNI hingga Q3 2026
Sebelum membahas satu per satu, berikut gambaran besar kinerja ketiga bank dalam satu tabel.
Tabel 1. Ringkasan Kinerja 9M 2026
| Indikator | BMRI | BBCA | BBNI |
| Laba bersih (Rp triliun) | 45,5 | 45,2 | 16,1 |
| Pertumbuhan laba | +20,7% | +4,2% | +6,6% |
| Kredit (Rp triliun) | 1.605,8* | 1.063 | 992,5 |
| Pertumbuhan kredit | +16,0% | +12,6% | +22,2% |
| Pendapatan bunga bersih (Rp triliun) | 61,2 | 65,1 | 33,2 |
| Pertumbuhan NII | +6,2% | +1,7% | +13,6% |
| NIM | 4,21%* | 5,4% | 3,47%* |
| NPL gross | 0,98%* | 1,8% | 1,94% |
*Basis bank saja. Laba BMRI konsolidasian. Data BBCA dan BBNI konsolidasian atau sesuai rilis emiten.
Secara sederhana, BMRI tumbuh paling cepat di laba, BBNI paling cepat di kredit, dan BBCA tetap unggul di margin. Di ketiga bank, NII (net interest income, pendapatan bunga bersih) tumbuh lebih lambat dari kredit.
Aksi korporasi semacam ini kerap memicu perubahan pergerakan modal di pasar saham. Oleh sebab itu, sangat penting bagi Kamu untuk memantau apakah saham target sedang mengalami akumulasi atau distribusi secara presisi melalui fitur Broker Flow di Ajaib Terminal. Nikmati Broker Fee Rp 0 dengan Transaksi di Ajaib Terminal.
BMRI, Laba Tumbuh 20,7% Ditopang Efisiensi Biaya
BMRI mencatat lonjakan laba tertinggi, tetapi sumber pertumbuhannya perlu dibaca lebih dalam.
Kredit Korporasi dan Ekosistem BUMN Jadi Penggerak
Kredit bank saja naik 16% menjadi Rp1.605,8 triliun. Kredit korporasi tumbuh 22% menjadi Rp700 triliun, sementara ekosistem pemerintahan dan BUMN mencapai Rp473 triliun atau naik 23,8%. Kredit mikro non-subsidi Rp31,2 triliun naik 12,9%. Dari sisi pendanaan, DPK (dana pihak ketiga) Rp1.750,2 triliun naik 17,7%, dengan LDR (rasio kredit terhadap DPK) 91,2%.
NIM Turun, Efisiensi Menjaga Laba
Rasio berikut memperlihatkan perubahan profitabilitas dan efisiensi BMRI dalam setahun.
Tabel 2. Rasio Utama BMRI (Bank Saja)
| Rasio | Sep 2025 | Sep 2026 |
| NIM | 4,59% | 4,21% |
| CIR | 43,1% | 36,1% |
| BOPO | 63,5% | 59,3% |
| ROA | 2,93% | 2,99% |
| ROE | 21,2% | 23,6% |
*CIR (cost to income ratio) adalah porsi biaya operasional terhadap pendapatan. BOPO adalah beban operasional terhadap pendapatan operasional. Makin rendah, makin efisien.
NII hanya naik 6,2%, tetapi beban operasional turun sekitar 9%. Efisiensi biaya menjadi penopang utama lonjakan laba, sementara keberlanjutannya perlu dipantau pada kuartal berikutnya.
BBCA, Laba Rp45,2 Triliun dengan NIM Tetap Tertinggi
BBCA tumbuh lebih moderat, tetapi struktur dana murah membuat marginnya tetap paling tebal.
Tabel 3. Laba Rugi BBCA (Rp triliun)
| Pos | 9M 2025 | 9M 2026 | Perubahan |
| Pendapatan bunga dan syariah | 74,0 | 76,1 | +2,9% |
| Pendapatan bunga bersih | 63,9 | 65,1 | +1,7% |
| Provisi dan komisi bersih | 14,4 | 15,6 | +8,2% |
| Beban pencadangan | 3,5 | 2,8 | -21,8% |
| Beban operasional lainnya | 26,0 | 27,4 | +5,2% |
| Laba bersih | 43,4 | 45,2 | +4,2% |
Laba BBCA tumbuh lebih cepat dari NII karena pendapatan komisi naik dan beban pencadangan (dana cadangan untuk risiko kredit) turun.
Kredit Korporasi Tumbuh 20,9%
Total kredit naik 12,6%. Segmen korporasi tumbuh 20,9%, komersial 7,8%, dan UKM 15,4%. CASA (giro dan tabungan, dana berbiaya murah) mencapai Rp1.103 triliun, sekitar 85% dari DPK.
NIM Mulai Naik Secara Kuartalan
NIM per September 5,4%, turun dari 5,8% setahun lalu. Namun secara kuartalan, NIM Q3 naik ke 5,6% dari 5,3% pada Q2. BBCA juga menjalankan buyback (pembelian kembali saham), terlihat dari saham diperoleh kembali senilai Rp1,3 triliun dalam sembilan bulan.
BBNI, Kredit Tumbuh Paling Cepat 22,2%
BBNI mencatat ekspansi kredit tercepat, dengan konsekuensi pada beban bunga dan pencadangan.
Tabel 4. Laba Rugi BBNI Konsolidasian (Rp triliun)
| Pos | 9M 2025 | 9M 2026 | Perubahan |
| Pendapatan bunga | 51,2 | 60,0 | +17,3% |
| Beban bunga | 21,9 | 26,8 | +22,2% |
| Pendapatan bunga bersih | 29,3 | 33,2 | +13,6% |
| Komisi dan fee | 7,7 | 8,4 | +8,9% |
| Beban pencadangan | 5,6 | 6,9 | +25,0% |
| Laba bersih (pemilik) | 15,1 | 16,1 | +6,6% |
NII BBNI tumbuh paling cepat di antara ketiga bank, tetapi kenaikan beban pencadangan membuat laba bersih tumbuh lebih moderat.
Yield Kredit Turun dan NIM Tertekan
NIM turun dari 3,76% ke 3,47%. Penyebab utamanya adalah yield (imbal hasil) kredit yang turun dari 7,3% ke 6,9%, sementara biaya dana relatif stabil di 2,77%. Beban bunga tetap naik 22,2% karena volume dana bertambah, termasuk deposito yang naik sekitar 24% sejak Desember, sehingga porsi CASA sekitar 65%.
PPOP (laba sebelum pencadangan) mencapai Rp27,5 triliun, naik 11,6% dan menjadi rekor tertinggi. LDR tercatat 87,9%.
Kualitas Aset dan Permodalan Tiga Bank
Kredit yang tumbuh cepat perlu diimbangi kualitas aset yang terjaga.
Tabel 5. Kualitas Aset dan Modal
| Rasio | BMRI | BBCA | BBNI |
| NPL gross | 0,98% (1,03%) | 1,8% | 1,94% (1,96%) |
| NPL net | 0,38% | Tidak dirinci | 0,71% (0,78%) |
| LAR atau KKR | 6,93% (6,57%) | 4,6% | 7,78% (10,43%) |
| Coverage | 243% | Tidak dirinci | 193,3% |
| CAR | 18,4% (19,0%) | 28,1% (30,6%) | 19,2% (21,1%) |
*Angka dalam kurung adalah posisi September 2025. Data BMRI basis bank saja.
NPL adalah kredit bermasalah, sedangkan LAR atau KKR (kredit berisiko) mencakup NPL, kredit dalam perhatian khusus, dan kredit restrukturisasi. Coverage menunjukkan seberapa besar cadangan menutup NPL, dan CAR adalah rasio kecukupan modal.
NPL ketiga bank di bawah 2%, dan LAR BBNI turun signifikan. CAR ketiga bank turun karena ekspansi kredit dan pembagian dividen, tetapi tetap jauh di atas ketentuan minimum.
Benang Merah dan Prospek Saham Bank Big Caps
Dari tiga laporan ini, ada pola yang perlu Anda perhatikan sebelum membaca pergerakan sahamnya.
- Kredit tumbuh, margin menipis. NII tumbuh lebih lambat dari kredit di ketiga bank, karena bunga kredit turun lebih cepat dari biaya dana.
- Sumber laba berbeda. BMRI ditopang efisiensi biaya, BBCA terbantu beban pencadangan yang turun, dan BBNI mengandalkan volume kredit.
- Sentimen eksternal dominan. MSCI pada 15 Oktober membuka konsultasi untuk mengubah status Indonesia dari Emerging Market menjadi Standalone Market, dengan keputusan paling lambat 30 Juni 2027. Bersama net sell asing sekitar Rp96,7 triliun sepanjang 2026 dan yield SBN yang tinggi, faktor ini menekan valuasi meski fundamental tumbuh.
Big Banks dengan Porsi Dana Asing Terbesar
Sensitivitas saham terhadap arus dana asing bergantung pada besarnya porsi investor asing.
Tabel 6. Porsi Kepemilikan Asing dan Arus Dana Asing Big Banks
| Saham | Porsi asing saat ini | Porsi asing masa pandemi | Net sell asing 29 Oktober (Rp miliar) |
| BBCA | 69% | 78% | 503,5 |
| BBRI | 55% | 74% | 164,5 |
| BMRI | 55% | 64% | 155,9 |
| BBNI | 53% | 46% | 36,7 |
*Porsi asing dihitung dari saham yang beredar di publik (free float), di luar pemegang saham pengendali.
BBCA memiliki porsi asing terbesar, sehingga sahamnya paling sensitif saat dana asing keluar. Hal ini terlihat pada 29 Oktober, ketika net sell asing di BBCA mencapai Rp503,5 miliar dan sahamnya turun 6,35%. Sebaliknya, porsi asing di BBNI justru lebih tinggi dibanding masa pandemi, dan tekanan jualnya paling kecil di antara empat bank.
Efeknya bekerja dua arah: saat dana asing kembali masuk, saham dengan porsi asing tinggi cenderung paling cepat merespons.
Tabel 7. Valuasi Sederhana (Harga Penutupan 29 Oktober 2026)
| Saham | Harga (Rp) | EPS 9M (Rp) | EPS disetahunkan (Rp) | P/E kasar |
| BMRI | 3.720 | Sekitar 487 | Sekitar 650 | Sekitar 5,7 kali |
| BBCA | 4.940 | 368 | Sekitar 491 | Sekitar 10,1 kali |
| BBNI | 3.240 | 432 | 576 | Sekitar 5,6 kali |
*EPS disetahunkan adalah EPS 9 bulan dikali 12/9, sebagai gambaran kasar, bukan proyeksi laba. P/E adalah harga dibagi EPS.
P/E BBCA sekitar dua kali BMRI dan BBNI, mencerminkan premi atas margin dan dana murahnya.
Tabel 8. Skenario Saham Bank
| Skenario | Konfirmasi | Level pantau | Pembatal |
| Pemulihan | Asing kembali net buy beruntun, yield SBN turun | BMRI Rp3.840, BBCA Rp5.275, BBNI Rp3.350 (penutupan 28 Oktober) | Net sell asing berlanjut |
| Konsolidasi | NIM Q4 stabil, isu MSCI belum jelas | BMRI Rp3.720, BBCA Rp4.940, BBNI Rp3.240 (penutupan 29 Oktober) | Penurunan NIM berlanjut |
*Level adalah acuan teknikal, bukan target.
Ada beberapa katalis berikutnya yang perlu dipantau:
- Kebijakan BI. Rapat Dewan Gubernur BI berlangsung 17 sampai 18 November. GWM (giro wajib minimum) bank konvensional turun dari 9% ke 8% pada 1 November dan ke 7% pada 1 Desember, sehingga likuiditas bank bertambah.
- Rilis bank lain. Kinerja kuartal III BBRI dan bank lainnya menjadi pembanding berikutnya.
- Konsultasi MSCI. Perkembangan masukan dan pembaruan sementara dari MSCI dapat memengaruhi arus dana asing.
Anda dapat menggunakan fitur Broker Summary dengan filter investor asing di Ajaib Terminal untuk memantau arah dana asing di saham bank.
Cara Memantau Saham Bank Besar di Ajaib Terminal, Langkah demi Langkah
Untuk membaca respons pasar setelah laporan keuangan, Anda dapat memantau data transaksi langsung dari layar trading.
Langkah 1, Masukkan BMRI, BBCA, dan BBNI ke Watchlist

Simpan ketiga saham dalam satu Watchlist agar mudah dibandingkan.
Langkah 2, Gunakan Broker Summary dengan Filter Investor Asing

Pilih filter investor asing untuk melihat apakah dana asing masih keluar atau mulai masuk.
Langkah 3, Cek Inventory Analysis dan Broker Distribution

Inventory Analysis membantu melihat akumulasi atau distribusi saham oleh broker dari waktu ke waktu, sedangkan Broker Distribution memperlihatkan sebaran transaksi antarbroker.
Langkah 4, Bandingkan Pergerakan dengan Pre-Defined Multi-Orderbook

Tampilkan orderbook (antrean beli dan jual) ketiga saham sekaligus.
Langkah 5, Analisis Tren dengan 50+ Indikator dan Chart
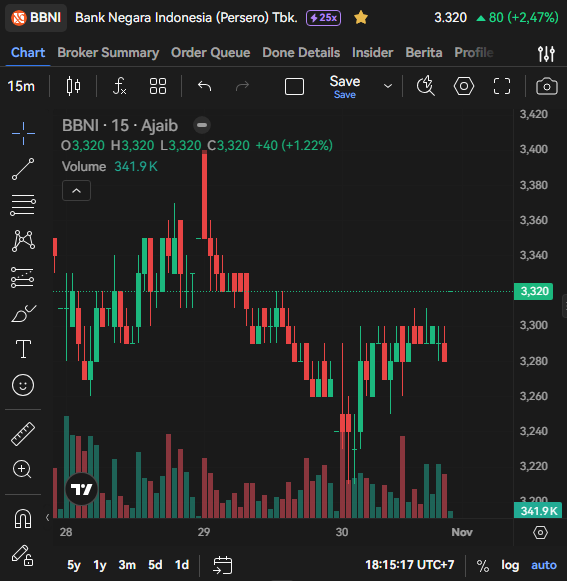
Gunakan moving average atau RSI untuk menilai apakah harga stabil di support (batas bawah) atau tertahan di resistance (batas atas).
Diversifikasi Portofolio Selain Saham Bank
Selain saham bank, Anda juga dapat menyeimbangkan portofolio dengan instrumen lain di Ajaib, seperti reksa dana pasar uang dan pendapatan tetap, SBN ritel dan Ajaib Bond, Tabungan Ajaib, saham AS dan ETF, serta aset kripto.
Kinerja Q3 2026 menunjukkan laba bank besar tetap tumbuh, sementara arah sahamnya masih bergantung pada margin dan arus dana asing.
Pantau pergerakan sahamnya dan mulai trading lebih cepat dan powerful dengan Ajaib. Download sekarang!


Disclaimer: Investasi mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Ajaib Sekuritas membuat informasi ini melalui riset internal perusahaan, tidak dipengaruhi pihak manapun, dan bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi jual/beli Efek. Harga saham berfluktuasi secara real-time. Harap berinvestasi sesuai keputusan pribadi.
Profil Penulis

Writer
-
Artikel Terkait


Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

