

Prospek Saham Big Banks RI Usai The Fed Naikkan Suku Bunga Setelah 3 Tahun, BBCA hingga BMRI
Mikirduit•September 18, 2026

Key Takeaway
- Di Indonesia, BI-Rate telah naik 100 basis poin sepanjang 2026 menjadi 5,75%, sementara yield US Treasury 10 tahun berada di sekitar 5% dan harga minyak Brent di kisaran US$108 per barel.
- Empat bank besar yang dibahas adalah BBCA, BBRI, BMRI, dan BBNI, dengan kondisi fundamental dan strategi pertumbuhan yang berbeda.
- BBCA ditopang CASA 85,2%, CIR 29,3%, CAR 26,8%, dan LCR 277,6% pada semester I/2026.
- BBRI mencatat pertumbuhan laba bersih 17,5% YoY menjadi Rp31,18 triliun, dengan NIM 7,7%, CASA 67,6%, dan ROE 18,8%.
- Secara teknikal, keempat saham bank besar masih berada dalam tren kenaikan jangka pendek, tetapi sedang mengalami retracement dan menguji area support.
The Fed Kembali Naikkan Suku Bunga, Apa Dampaknya bagi Perbankan RI?
Sektor perbankan jadi salah satu yang paling diperhatikan setiap kali ada keputusan suku bunga. Apalagi, setelah The Fed kembali menaikkan suku bunga untuk pertama kalinya dalam tiga tahun terakhir.
Goldman Sachs bahkan memperkirakan The Fed masih akan menaikkan suku bunga sebesar 25 basis poin lagi pada Oktober 2026. Sebelumnya, Goldman memperkirakan kenaikan September akan menjadi langkah terakhir dalam siklus pengetatan kali ini.
Perubahan proyeksi tersebut muncul setelah sinyal dari The Fed dinilai lebih hawkish dari perkiraan. Dalam proyeksi terbaru, 16 dari 18 pejabat The Fed memperkirakan masih ada setidaknya satu kali kenaikan suku bunga lagi tahun ini.
Artinya, pasar kini harus menghadapi kemungkinan bahwa era suku bunga tinggi bisa bertahan lebih lama. Buat Indonesia, kondisi ini tentu menjadi perhatian karena bisa memengaruhi nilai tukar rupiah, arus dana asing, hingga ruang gerak Bank Indonesia (BI) dalam menentukan kebijakan suku bunganya.
Nah, bagaimana dampaknya ke saham-saham bank di Indonesia, terutama bank besar? Apakah kenaikan bunga ini justru bisa menekan kinerja perbankan, atau masih ada peluang positif untuk saham bank RI?
Dinamika Makroekonomi Indonesia Terkini
Tabel 1 — Kondisi Makroekonomi
| Indikator | Kondisi |
|---|---|
| Proyeksi suku bunga The Fed | +25 bps pada Oktober 2026 |
| BI-Rate | 5,75% |
| Kenaikan BI-Rate 2026 | +100 bps |
| Yield US Treasury 10 tahun | Sekitar 5% |
| Harga minyak Brent | Sekitar US$108/barel |
| Arah kondisi suku bunga | Higher for longer |
Sebelum ke saham bank, kita lihat lebih dulu kondisi makro ekonomi di Indonesia, karena rasanya masih kurang bersahabat. Hal ini bisa berdampak ke strategi bisnis perbankan yang kemungkinan akan lebih hati-hati ke depan.
Dari sisi suku bunga, BI sebenarnya sudah lebih dulu mengambil langkah antisipatif. Sepanjang 2026, BI-Rate telah naik total 100 basis poin menjadi 5,75 persen. BI juga sudah lebih forward-looking dibandingkan The Fed dalam merespons tekanan terhadap rupiah dan stabilitas ekonomi.
Namun, dengan The Fed yang kembali menaikkan suku bunga dan masih membuka peluang pengetatan lanjutan, ruang BI untuk kembali memangkas suku bunga dalam waktu dekat menjadi lebih terbatas.
Apalagi, tekanan global datang dari beberapa arah sekaligus. Yield US Treasury 10 tahun sudah berada di sekitar 5 persen, sementara harga minyak Brent berada di kisaran US$108 per barel. Kalau kondisi ini bertahan, tekanan terhadap rupiah dan inflasi bisa meningkat.
Kondisinya juga cukup menarik karena Indonesia sedang berada dalam fase perubahan di dua otoritas utama.
Gubernur BI baru mulai menjalankan masa jabatannya, sementara posisi Menteri Keuangan juga baru berganti. Artinya, kebijakan moneter dan fiskal sama-sama menghadapi tantangan baru ketika kondisi global justru sedang tidak terlalu bersahabat.
Buat perbankan, kombinasi ini bisa membuat strategi bisnis menjadi lebih konservatif. Suku bunga tinggi yang bertahan lebih lama dapat menjaga yield kredit, tetapi di sisi lain biaya dana bisa meningkat dan permintaan kredit berpotensi lebih selektif.
Belum lagi, kalau rupiah kembali tertekan dan inflasi meningkat, ruang untuk pelonggaran moneter akan semakin terbatas.
Jadi, fokusnya bukan cuma menunggu kapan BI mulai menurunkan bunga, tetapi berapa lama suku bunga tinggi ini harus bertahan dan bagaimana bank menjaga margin serta kualitas kredit di tengah kondisi tersebut.
Apa Kabar 4 Big Banks?
Kalau bicara bank di Indonesia, yang paling besar tentu ada empat. Mulai dari bank swasta raksasa PT Bank Central Asia Tbk (BBCA), kemudian tiga bank pelat merah, yakni PT Bank Rakyat Indonesia Tbk (BBRI), PT Bank Mandiri Tbk (BMRI), dan PT Bank Negara Indonesia Tbk (BBNI).
Keempat bank ini punya kondisi fundamental yang berbeda-beda. Di tengah tantangan yang sama, yaitu tren higher for longer, bagaimana ketahanan internal masing-masing bank? Lalu, strategi apa yang mereka punya untuk tetap menghasilkan cuan di tengah kondisi yang menantang?
Yuk, kita ulas satu per satu.
1. Saham BBCA
Pertama ada BBCA yang menurut kami punya kinerja fundamental paling solid, terutama dari dana murah, kualitas aset, dan efisiensi. Pada semester I/2026, LAR turun dari 5,7% menjadi 4,9%, sementara NPL Gross berada di 1,9%.
Dari sisi permodalan dan likuiditas, CAR mencapai 26,8% dan LCR 277,6%, memberikan ruang yang cukup tebal untuk menghadapi tekanan ke depan.
NIM memang turun 50 bps YoY menjadi 5,3%, tetapi masih relatif tebal. Apalagi, CASA justru naik dari 83,4% menjadi 85,2%, sehingga CoF BBCA tetap rendah meski persaingan dana di industri semakin ketat.
Efisiensi juga menjadi keunggulan, dengan CIR hanya 29,3% dan CoC after recovery 0,3%. Kombinasi ini membuat ROE tetap tinggi di 24,1%.
Lalu, bagaimana BBCA menjaga pertumbuhan laba? Salah satunya dengan terus memperkuat peran sebagai transacting bank lewat myBCA, BCA mobile, dan KlikBCA. Semakin besar aktivitas transaksi, semakin kuat pula dana murah yang masuk dan bertahan di bank.
Di sisi kredit, BBCA tetap ekspansif namun selektif, terutama ke segmen korporasi dan konsumer. Sementara itu, pendapatan non-bunga terus didorong dari transaksi pembayaran, merchant/EDC, trade finance, hingga komisi investasi dan bancassurance.
Dengan kombinasi CASA yang sangat kuat, efisiensi tinggi, kualitas kredit yang terjaga, dan fee-based income, BBCA punya beberapa bantalan untuk menjaga profitabilitas ketika tekanan margin masih berlanjut.
2. Saham BBRI
Beralih ke saham bank Himbara, yang pertama ada BBRI terpantau masih punya bantalan fundamental yang kuat.
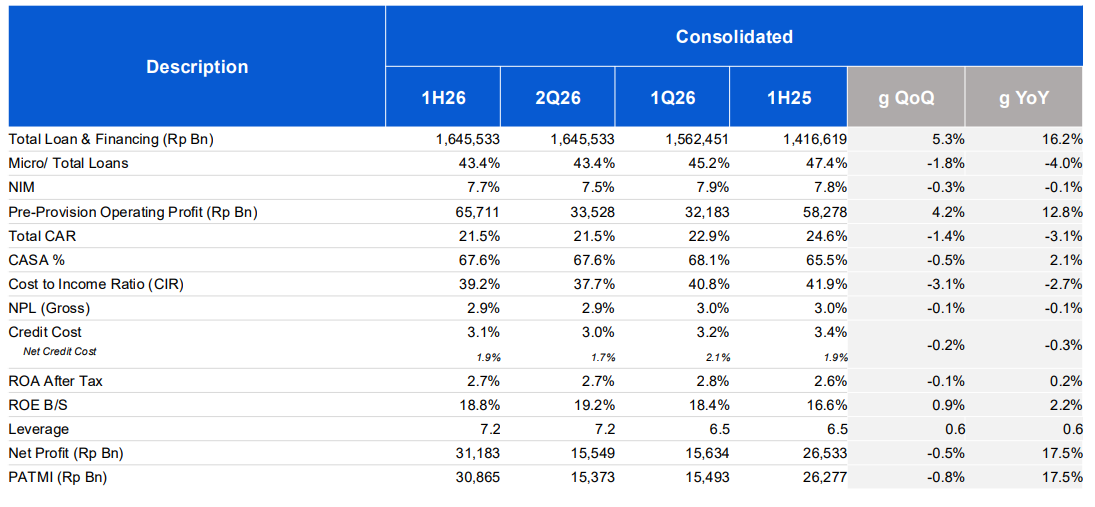
Laba bersihnya sampai paruh pertama ini masih tumbuh 17,5% YoY mencapai Rp31,18 triliun, sementara NPL Gross sedikit membaik ke 2,9%. Dari sisi modal, CAR sebesar 21,5% juga memberikan ruang yang cukup untuk menghadapi risiko sekaligus mendukung ekspansi kredit.
NIM memang turun tipis 10 bps YoY menjadi 7,7%, seiring porsi kredit mikro yang turun dari 47,4% menjadi 43,4%. Namun, tekanan margin ini masih bisa diredam berkat CASA yang justru naik dari 65,5% menjadi 67,6% dan CIR yang membaik dari 41,9% menjadi 39,2%. Hasilnya, ROE naik menjadi 18,8%.
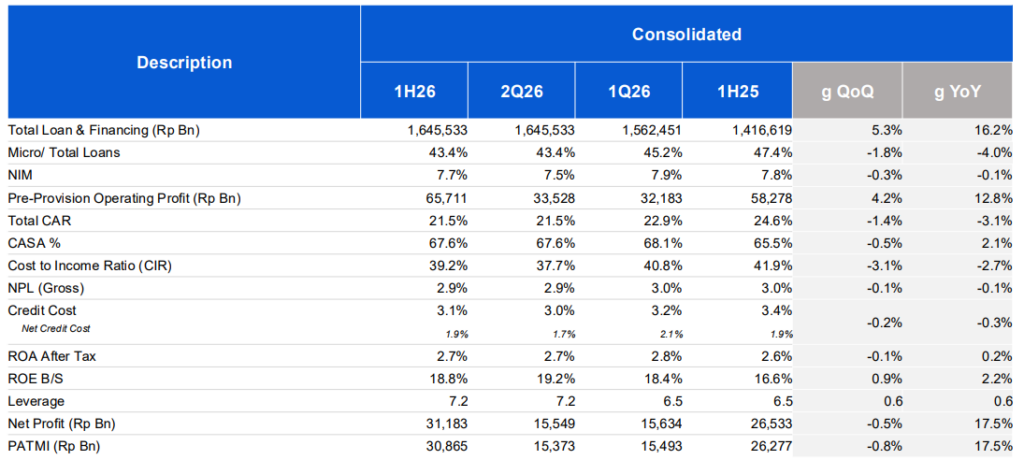
Untuk menjaga pertumbuhan laba, BBRI kini lebih selektif di segmen mikro, terutama lewat pengetatan underwriting untuk menekan pembentukan NPL baru. Di saat yang sama, pertumbuhan kredit mulai lebih banyak ditopang segmen di luar mikro, seperti korporasi yang tumbuh 47,1% YoY, komersial 58,1%, dan konsumer 8,9%.
Dari sisi pendanaan, penguatan BRImo dan Qlola membantu mendorong dana murah, dengan CoF tetap sekitar 2,4%. BBRI juga mendapat tambahan bantalan dari fee-based income melalui transaksi digital, BRILink, serta ekosistem Ultra Mikro bersama Pegadaian dan PNM.
Jadi, di tengah tekanan suku bunga, BBRI mengandalkan marjin yang masih tebal, dana murah, diversifikasi kredit, dan ekosistem Ultra Mikro untuk menjaga profitabilitas.
3. Saham BMRI
Berikutnya ada BMRI yang menurut kami juga masih punya bantalan fundamental cukup kuat.
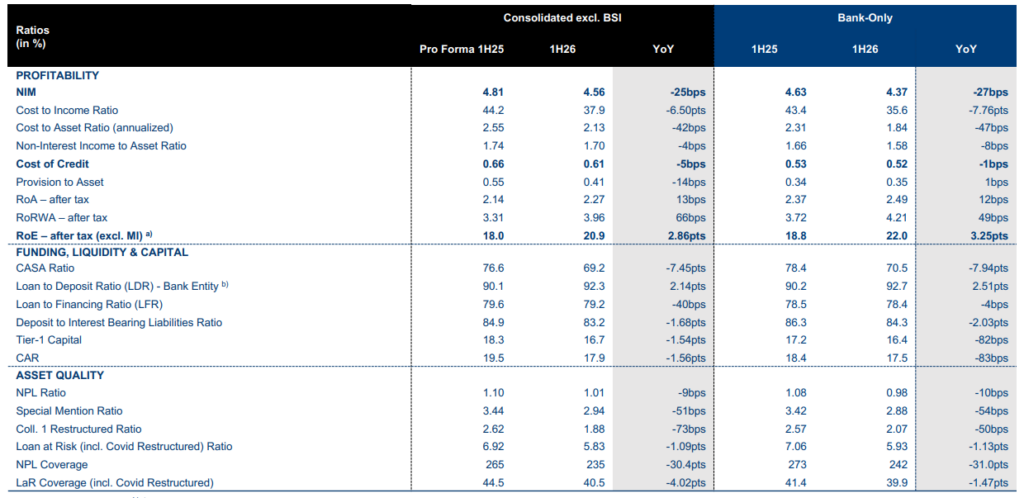
Kualitas aset membaik, terlihat dari LAR yang turun dari 6,92% menjadi 5,83% dan NPL yang tetap rendah di 1,01%. Dari sisi modal, CAR 17,9% dan Tier-1 Capital 16,7% juga memberikan ruang yang cukup untuk menghadapi tekanan ke depan.
Tantangan utamanya datang dari margin bunga. NIM turun 25 bps YoY menjadi 4,56%, seiring CASA yang turun dari 76,6% menjadi 69,2% dan LDR yang naik ke 92,3%.
Namun, BMRI mampu mengimbanginya lewat efisiensi. CIR turun cukup signifikan dari 44,2% menjadi 37,9%, sementara CoC tetap rendah di 0,61%. Alhasil, ROE justru naik menjadi 20,9%.
Lalu, dari mana ruang pertumbuhan labanya? BMRI terus memperkuat dana murah lewat ekosistem digital Livin’ by Mandiri dan Kopra by Mandiri. Di sisi kredit, ekspansi diarahkan ke wholesale ecosystem dan value chain agar pertumbuhan tetap sehat sekaligus menjaga risiko kredit.
BMRI juga mengandalkan pendapatan non-bunga dari transaksi digital, trade finance, treasury, hingga investment banking. Ditambah efisiensi operasional dan otomatisasi, strategi ini membantu BMRI menjaga CIR di bawah 40%.
Jadi, ketika tekanan margin masih membayangi, BMRI mencoba menjaga profitabilitas lewat efisiensi, dana murah, pertumbuhan kredit yang selektif, dan diversifikasi pendapatan.
4. Saham BBNI
Di tengah tren higher for longer, BBNI juga memiliki bantalan fundamental yang cukup solid. Kualitas aset terus membaik, dengan Loan at Risk (LAR) turun dari 11,0% menjadi 8,1%, sementara NPL Gross tetap terkendali di 1,9%. Dari sisi permodalan, CAR sebesar 18,1% dan Tier-1 CAR 16,9% juga memberi ruang yang cukup untuk menghadapi potensi tekanan ke depan.
Tantangannya ada di sisi pendanaan. CoF simpanan naik dari 2,49% menjadi 2,63% akibat likuiditas yang lebih ketat dan persaingan mendapatkan dana mahal. Di saat yang sama, CASA turun dari 72,0% menjadi 65,4% dan LDR naik ke 87,7%. Alhasil, tekanan terhadap NIM masih menjadi salah satu tantangan utama.
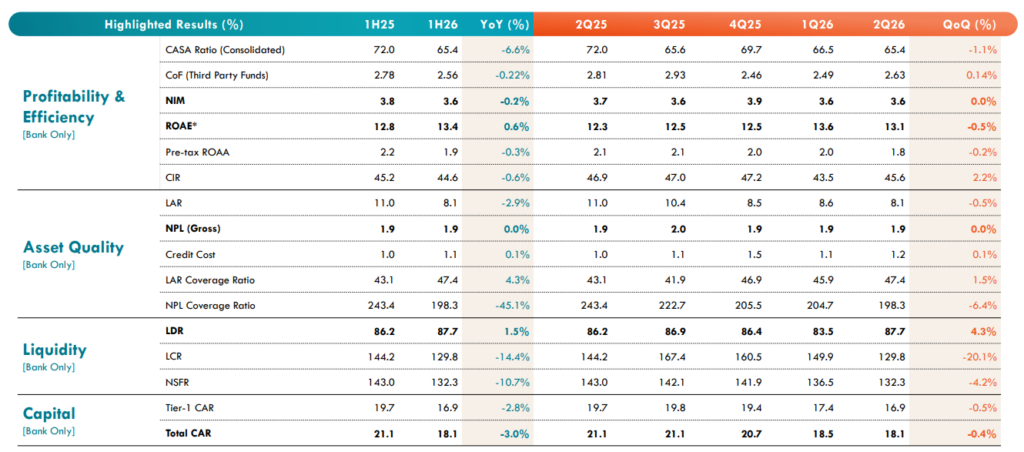
Meski begitu, BBNI punya beberapa cara untuk menjaga pertumbuhan laba. Dari sisi kredit, bank lebih selektif mengarah ke segmen berisiko rendah seperti korporasi top-tier, BUMN, dan pembiayaan berbasis value chain. Strategi ini membantu menjaga Credit Cost di sekitar 1,1%.
Di sisi pendanaan, BBNI terus memperkuat ekosistem digital lewat wondr by BNI dan wondr B2B untuk mendorong dana murah dari aktivitas transaksi nasabah. Sementara itu, pendapatan non-bunga juga terus didorong melalui investment banking, syndication, FX trading, dan transaksi ekosistem.
Efisiensi menjadi penopang lainnya. Pengendalian Opex, efisiensi jaringan cabang, dan otomatisasi proses bisnis membantu menjaga CIR di kisaran 43%–45%. Jadi, ketika ruang dari margin bunga makin terbatas, BBNI mencoba menjaga laba lewat kombinasi kualitas kredit, dana murah, fee-based income, dan efisiensi.
Apa Kabar Gerak Sahamnya?
Setelah bahas fundamental, kita juga harus menilai secara teknikal, supaya ada gambaran untuk menentukan momentum yang optimal untuk masuk.
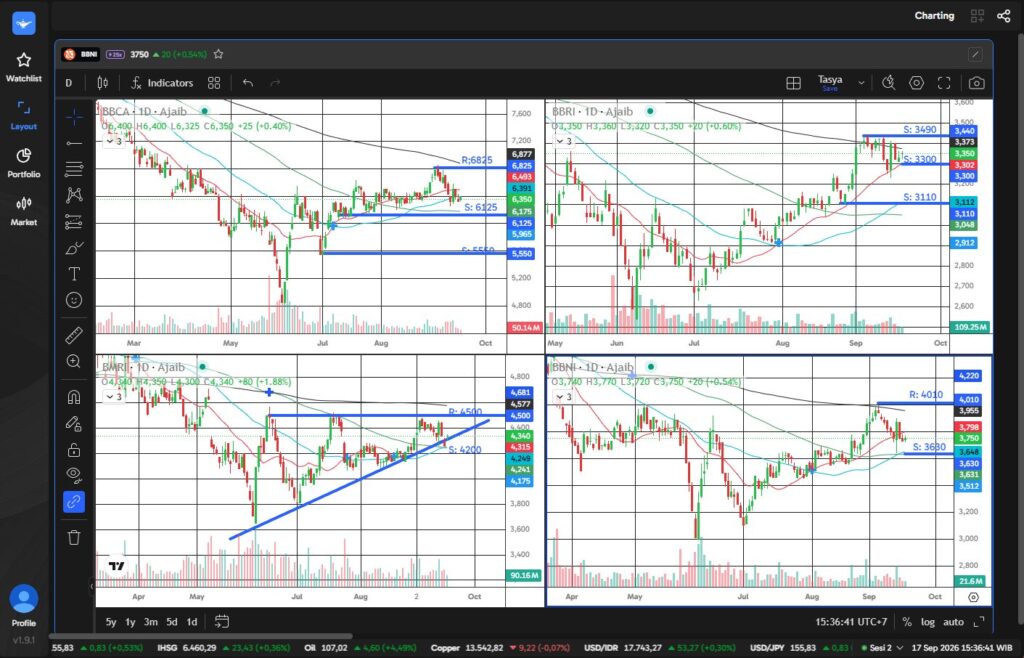
Melalui fitur charting dari Ajaib terminal, kami melihat secara teknikal, gerak empat saham bank besar di RI hampir mirip. Semuanya masih dalam tren kenaikan jangka pendek.
Posisinya, saat ini sedang mengalami retracement dan sedang menguji support, menarik untuk dijadikan demand area lagi.
Namun, dengan kondisi makro yang lebih berhati-hati tentu untuk masuk lagi butuh strategi yang lebih ketat dalam atur modal dan lebih disarankan dengan metode Dollar Cost Average (DCA) atau cicil beli.
Kesimpulan
Pada sisa tahun ini, sektor bank tampaknya masih akan bermain hati-hati. Risiko dari tren higher for longer semakin terasa setelah The Fed secara resmi menaikkan suku bunga dan BI yang sudah lebih dulu mengerek suku bunga naik 100 basis poin tahun ini.
Dari empat bank besar yang dibahas, masing-masing punya bantalan dan sumber pertumbuhan laba yang berbeda.
- BBCA terlihat paling tahan dari sisi fundamental. CASA yang sudah di atas 85 persen, CIR sekitar 29 persen, CoC yang sangat rendah, serta permodalan dan likuiditas yang tebal membuat ruang tekanan terhadap margin relatif lebih terbatas. Tantangannya lebih pada seberapa besar pertumbuhan laba bisa dipertahankan ketika NIM mulai normalisasi.
- BBRI punya keunggulan dari sisi margin. NIM masih mencapai 7,7 persen dan CASA juga membaik. Namun, cerita BBRI ke depan sangat bergantung pada keberhasilan memperbaiki kualitas kredit mikro sekaligus mengembangkan mesin pertumbuhan dari segmen korporasi, komersial, dan konsumer.
- BMRI punya kombinasi yang cukup menarik antara pertumbuhan dan efisiensi. Meski CASA turun dan NIM tertekan, perbaikan CIR hingga di bawah 40 persen serta CoC yang rendah mampu menjaga ROE tetap tinggi. Artinya, efisiensi menjadi salah satu senjata utama BMRI untuk menghadapi tekanan margin.
- BBNI masih menghadapi tantangan lebih besar di sisi funding. Penurunan CASA dan kenaikan CoF membuat tekanan margin perlu diperhatikan. Meski begitu, kualitas aset yang membaik, pertumbuhan kredit yang selektif, serta peluang peningkatan dana murah dan fee-based income bisa menjadi sumber perbaikan ke depan.
Jadi, kalau dilihat murni dari ketahanan fundamental menghadapi higher for longer, BBCA memiliki bantalan yang paling tebal. Sementara BBRI dan BMRI menawarkan cerita pertumbuhan yang berbeda, masing-masing lewat margin dan diversifikasi kredit serta efisiensi. BBNI sendiri lebih menarik untuk dicermati dari sisi potensi perbaikan jika tekanan funding mulai mereda.
Namun, kalau bicara teknikal, semuanya mirip, masih dalam tren kenaikan dan lagi masuk fase retracement untuk mencari demand area yang optimal dapat keuntungan lagi.
Gimana, dari empat bank itu kalian pilih naik kereta yang mana?
Pantau Pergerakan Big Banks di Ajaib dan Mulai Trading
Pantau pergerakan saham BBCA, BBRI, BMRI, dan BBNI melalui Ajaib Terminal. Gunakan fitur charting untuk melihat pergerakan harga dan area support sebelum menentukan strategi transaksi sesuai keputusan pribadi.


Disclaimer: Investasi saham mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Ajaib Sekuritas membuat informasi ini melalui riset internal perusahaan, tidak dipengaruhi pihak manapun, dan bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi jual/beli Efek. Harga saham berfluktuasi secara real-time. Harap berinvestasi sesuai keputusan pribadi.
Profil Penulis

Writer
-
Artikel Terkait



Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!