Bedah Saham Palantir Technologies (PLTR): Pendapatan Tumbuh 93%, Valuasi Premium Jadi Sorotan Wall Street
Miftahul Khaer•October 27, 2026

Key Takeaways
- Palantir Technologies (PLTR) mencatat pendapatan US$1,935 miliar pada Q2 2026, tumbuh 93% YoY dan melampaui konsensus US$1,81 miliar. Adjusted EPS mencapai US$0,41, sedangkan guidance pendapatan FY2026 dinaikkan menjadi US$8,150-8,158 miliar.
- Goldman Sachs menaikkan rating PLTR menjadi Buy dengan target US$230 pada 8 Oktober 2026. Sehari kemudian, Barclays memulai cakupan dengan rating Overweight dan target US$265, tertinggi di Wall Street.
- Saham PLTR sempat menyentuh rekor tertinggi sepanjang masa di US$212,94 sebelum terkoreksi ke kisaran US$197-201 akibat aksi jual saham infrastruktur AI pada 7-14 Oktober 2026.
- Penyelesaian gugatan dengan Kantor Wali Kota London pada 14 Oktober 2026 mengakhiri sengketa terkait kontrak kepolisian senilai £50 juta yang sebelumnya dibatalkan.
- Fundamental PLTR didukung net dollar retention 157%, skor Rule of 40 sebesar 155, dan pertumbuhan backlog 83% YoY. Namun, valuasi sekitar 59 kali proyeksi pendapatan FY2026 dan P/E trailing di atas 170 kali, serta aktivitas penjualan saham oleh insider, masih menjadi risiko yang perlu diperhatikan.
Ringkasan Eksekutif
Palantir Technologies (PLTR) membukukan pertumbuhan pendapatan sebesar 93% secara tahunan (year-on-year/YoY) menjadi US$1,935 miliar pada kuartal II 2026. Angka ini melampaui konsensus Zacks sebesar US$1,81 miliar, ditopang pertumbuhan bisnis komersial AS sebesar 149% YoY dan segmen pemerintah AS sebesar 90% YoY. Kinerja tersebut memperkuat posisi Palantir sebagai perusahaan perangkat lunak yang diuntungkan oleh meningkatnya adopsi kecerdasan buatan (AI) di sektor korporasi dan pemerintahan.
Momentum saham PLTR juga didukung tren Sovereign AI, yaitu kemampuan pemerintah dan korporasi menjalankan teknologi AI Palantir menggunakan infrastruktur yang mereka miliki dan kendalikan sendiri. Kemitraan dengan Armada turut memperluas peluang penerapan teknologi tersebut, terutama bagi organisasi yang membutuhkan kendali atas data dan keamanan infrastruktur.
Sentimen analis ikut menguat dalam sepekan. Pada 8 Oktober 2026, Goldman Sachs menaikkan peringkat saham PLTR menjadi Buy dengan target harga US$230. Sehari kemudian, Barclays memulai cakupan saham dengan rekomendasi Overweight dan target harga US$265.
Kombinasi pertumbuhan fundamental dan optimisme analis sempat mendorong saham PLTR ke rekor tertinggi sepanjang masa di US$212,94. Namun, kenaikan tersebut berbalik setelah aksi jual meluas pada saham infrastruktur AI selama 7-14 Oktober 2026. PLTR kemudian terkoreksi ke kisaran US$197-201, menunjukkan bahwa pergerakannya turut dipengaruhi sentimen sektor AI secara keseluruhan, bukan hanya kinerja perusahaan.
Dari sisi fundamental, Palantir mencatat net dollar retention sebesar 157% dan skor Rule of 40 sebesar 155. Perusahaan juga membukukan lima kuartal berturut-turut dengan hasil yang melampaui ekspektasi sekaligus menaikkan proyeksi. Meski demikian, valuasi saham masih menjadi perdebatan. PLTR diperdagangkan sekitar 59 kali proyeksi pendapatan tahun fiskal 2026 (FY2026), dengan rasio trailing price-to-earnings (P/E) di atas 170 kali. Valuasi tersebut menempatkannya di antara saham perangkat lunak AS dengan premi valuasi tertinggi.
Aktivitas penjualan saham oleh pihakl insider tanpa pembelian kembali sepanjang 2026 juga menjadi perhatian investor. Namun, sebagian transaksi dilakukan melalui rencana penjualan terjadwal atau berkaitan dengan pemotongan pajak atas kompensasi berbasis saham.
Sementara itu, tesis short jangka panjang Michael Burry masih membayangi sentimen, meski status posisi tersebut sulit diverifikasi setelah Scion Asset Management membubarkan pendaftarannya di SEC. Dengan laporan Q3 2026 yang dijadwalkan pada 2 November 2026, kemampuan Palantir memenuhi ekspektasi pertumbuhan menjadi katalis penting bagi arah saham berikutnya.
Skala Bisnis Palantir
Palantir Technologies didirikan pada 2003 oleh Peter Thiel, Alex Karp, dan tim pendiri lainnya. Berbasis di Denver, Colorado, perusahaan mengembangkan platform perangkat lunak yang membantu pemerintah dan korporasi mengintegrasikan data, mendukung pengambilan keputusan operasional, serta menerapkan AI dalam proses bisnis.
Bisnis Palantir ditopang oleh empat platform inti:
- Gotham: platform intelijen operasional untuk pertahanan dan keamanan nasional.
- Foundry: platform integrasi dan pengelolaan data untuk kebutuhan korporasi komersial.
- Apollo: lapisan deployment dan orkestrasi berkelanjutan untuk menjalankan perangkat lunak di berbagai lingkungan infrastruktur.
- Artificial Intelligence Platform (AIP): diluncurkan pada 2023 sebagai lapisan orkestrasi agen AI generatif di atas data operasional pelanggan.
Selain keempat platform tersebut, Palantir mengembangkan Warp Speed, sistem operasi untuk manufaktur dan rantai pasok industri.
Per akhir Q2 2026, Palantir memiliki 1.049 pelanggan aktif, meningkat 24% YoY. Dari jumlah tersebut, 870 merupakan pelanggan komersial, termasuk 653 pelanggan komersial di Amerika Serikat. Berdasarkan pendapatan kuartalan, skala bisnisnya setara dengan sekitar US$7,7 miliar dalam basis run-rate tahunan. Kapitalisasi pasarnya mencapai sekitar US$483 miliar, menempatkannya di antara perusahaan software publik terbesar di AS.
Pendapatan dari Amerika Serikat menjadi kontributor terbesar bagi bisnis Palantir. Pada Q2 2026, pendapatan AS mencapai US$1,573 miliar atau sekitar 81% dari total pendapatan, tumbuh 115% YoY. Sekitar 19% pendapatan lainnya berasal dari operasi internasional. Perusahaan tidak mengungkapkan rincian terpisah untuk kontribusi internasional tersebut dalam data yang digunakan pada riset ini.
Dari sisi keuangan, Palantir memiliki neraca yang kuat. Kas dan setara kas jangka pendek mencapai sekitar US$9,2 miliar tanpa utang, sementara jumlah karyawan tercatat sekitar 4.500 orang berdasarkan pengungkapan terakhir.
Ekspansi internasional menjadi salah satu fokus strategis Palantir melalui narasi Sovereign AI. Kemitraan dengan Armada memungkinkan pemerintah dan perusahaan di AS maupun negara-negara sekutu menjalankan tumpukan AI Palantir di atas infrastruktur data center modular yang sepenuhnya mereka miliki dan kendalikan.
Pendekatan ini menjawab kebutuhan organisasi yang ingin mempertahankan kendali atas data, infrastruktur, dan keamanan rantai pasok. Kebutuhan tersebut semakin relevan bagi pemerintah dan industri teregulasi di luar AS, sekaligus membuka peluang ekspansi pasar Palantir di luar basis bisnis domestiknya.
Kinerja Keuangan Palantir Q2 2026
Palantir membukukan pertumbuhan pendapatan yang kuat pada kuartal kedua 2026. Hasil tersebut tidak hanya melampaui ekspektasi pasar, tetapi juga diikuti kenaikan proyeksi pendapatan dan arus kas perusahaan untuk periode berikutnya.
| Metrik | Aktual Q2 2026 | Konsensus/Prior | Keterangan |
| Revenue | US$1,935 miliar | US$1,81 miliar | Beat 7,2%; +93% YoY dan +19% QoQ |
| Adjusted EPS | US$0,41 | US$0,35 | Beat 17,1% |
| Revenue komersial AS | US$764 juta | — | +149% YoY |
| Revenue pemerintah AS | US$809 juta | — | +90% YoY |
| Adjusted operating margin | 62% | — | GAAP operating margin 47%, setara US$912 juta |
| Adjusted free cash flow | US$1,220 miliar | — | Margin FCF 63% |
| Net dollar retention (NRR) | 157% | 150% pada Q1 2026 | Meningkat dari kuartal sebelumnya |
| Rule of 40 | 155 | 145 pada Q1 2026 | Meningkat dari kuartal sebelumnya |
| Remaining deal value | US$13,1 miliar | — | +83% YoY |
Guidance
Setelah mencatat hasil yang melampaui ekspektasi, Palantir menaikkan proyeksi keuangan untuk tahun fiskal 2026. Guidance kuartal ketiga juga menunjukkan bahwa perusahaan memperkirakan pertumbuhan tetap tinggi.
| Periode | Guidance | Catatan |
| Revenue FY2026 | US$8,150-8,158 miliar | Dinaikkan dari US$7,65-7,66 miliar; mengimplikasikan pertumbuhan sekitar 82% |
| Adjusted FCF FY2026 | US$4,5-4,7 miliar | Margin arus kas bebas diperkirakan tetap tinggi |
| Revenue Q3 2026 | US$2,160-2,164 miliar | Setara kebutuhan pertumbuhan sekitar 91-92% YoY |
| Adjusted operating income Q3 2026 | US$1,292-1,296 miliar | Mengimplikasikan adjusted operating margin sekitar 60% |
Palantir mencatat beat-and-raise untuk kelima kalinya berturut-turut. Pertumbuhan didorong permintaan terhadap AIP yang masih berada dalam tahap awal adopsi enterprise serta percepatan pemesanan kontrak komersial di AS.
Total contract value komersial AS meningkat 153% YoY menjadi US$2,132 miliar. Pada Q2 2026, Palantir juga menutup 220 transaksi dengan nilai minimal US$1 juta, naik dari 206 transaksi pada Q1. Dari jumlah tersebut, 73 transaksi bernilai lebih dari US$10 juta.
Laporan Q3 2026 dijadwalkan terbit pada 2 November 2026. Guidance pendapatan sebesar US$2,160–2,164 miliar menjadi acuan utama untuk menilai apakah Palantir dapat mempertahankan tren beat-and-raise tersebut.
Katalis Utama Saham Palantir
Jangka Pendek dan Struktural (Bullish)
Sejumlah faktor berpotensi mendukung prospek saham PLTR, mulai dari momentum pertumbuhan bisnis hingga peluang ekspansi pasar melalui penerapan AI.
- Laporan Q3 2026 pada 2 November. Palantir perlu menunjukkan kinerja yang mampu memenuhi atau melampaui guidance pendapatan US$2,160–2,164 miliar untuk mempertahankan tren lima kuartal berturut-turut dengan hasil melampaui ekspektasi dan kenaikan proyeksi.
- Upgrade analis Wall Street. Goldman Sachs menaikkan rating menjadi Buy dengan target US$230 pada 8 Oktober 2026. Pada 9 Oktober, Barclays memulai cakupan dengan rating Overweight dan target US$265, tertinggi di Wall Street dalam data riset ini. Kedua perubahan pandangan tersebut sempat mendorong saham ke rekor tertinggi.
- Ekspansi melalui Sovereign AI. Kemitraan dengan Armada mendukung kebutuhan pemerintah dan korporasi global untuk menjalankan model AI di atas infrastruktur yang sepenuhnya mereka kendalikan. Strategi ini berpotensi memperluas total addressable market Palantir di luar AS.
- Penyelesaian sengketa hukum di London. Pada 14 Oktober 2026, Palantir menyelesaikan gugatan dengan Kantor Wali Kota London terkait kontrak kepolisian senilai £50 juta yang sebelumnya dibatalkan. Penyelesaian tersebut tidak disertai pengakuan kesalahan dari kedua pihak dan menghilangkan salah satu risiko hukum yang membayangi perusahaan.
- Pertumbuhan backlog. Remaining deal value meningkat 83% YoY menjadi US$13,1 miliar. Pada segmen komersial AS, remaining deal value melonjak 124% YoY, memberikan visibilitas terhadap potensi pendapatan jangka menengah.
- Neraca keuangan yang sehat. Kas dan setara kas sekitar US$9,2 miliar tanpa utang memberikan ruang bagi Palantir untuk mendanai investasi lanjutan maupun melakukan pembelian kembali saham apabila diperlukan.
Risiko dan Overhang
Meskipun pertumbuhan fundamental kuat, sejumlah risiko masih perlu diperhatikan investor, terutama terkait valuasi, transaksi insider, ketergantungan pada anggaran pemerintah, dan volatilitas saham bertema AI.
- Valuasi premium. Saham diperdagangkan sekitar 59 kali proyeksi pendapatan FY2026 dan memiliki P/E trailing di atas 170 kali. Valuasi tersebut menyisakan ruang yang terbatas bagi kesalahan eksekusi atau perlambatan pertumbuhan.
- Penjualan saham oleh insider. Aktivitas penjualan berlanjut tanpa pembelian kembali sepanjang 2026. CEO Alex Karp dan Presiden Stephen Cohen menjual kombinasi saham sekitar US$97,6 juta pada Mei, terkait pemotongan pajak atas vesting restricted stock units (RSU), bukan penjualan diskresioner mendadak. CFO dan salah satu direktur juga menjual lebih dari US$156,7 juta saham dalam tiga bulan hingga akhir Juli, yang dilaporkan dilakukan melalui rencana penjualan terjadwal 10b5-1.
- Tesis short Michael Burry. Pandangan bearish jangka panjang Burry yang menyebut valuasi Palantir sebagai “istana pasir” sejak pertengahan 2026 masih membayangi sentimen. Namun, status terkini posisi tersebut sulit diverifikasi setelah Scion Asset Management membubarkan pendaftarannya di SEC pada November 2025 dan berencana melikuidasi portofolio, sehingga tidak lagi tersedia pengajuan 13F publik sebagai rujukan.
- Ketergantungan pada anggaran pemerintah AS. Segmen pemerintah AS menyumbang sekitar 42% dari total pendapatan Q2 2026. Perubahan siklus anggaran atau jadwal pengadaan dapat memengaruhi hasil kuartalan secara signifikan.
- Koreksi saham infrastruktur AI. Aksi jual pada 7-14 Oktober 2026 dipicu kekhawatiran mengenai arah pendapatan OpenAI, kenaikan yield obligasi AS, serta data inflasi yang lebih tinggi dari ekspektasi. Tekanan tersebut turut menyeret PLTR turun dari rekor tertingginya.
- Persaingan industri. Palantir menghadapi persaingan dari perusahaan defense-tech dan penyedia solusi data enterprise, termasuk Anduril, C3.ai, BigBear.ai, Snowflake, dan Databricks, yang sama-sama mengejar kontrak pemerintah dan adopsi AI di perusahaan.
Sentimen dan Analis Saham Palantir
Pandangan analis Wall Street terhadap Palantir menunjukkan optimisme terhadap pertumbuhan bisnis AI, tetapi tetap disertai perbedaan pendapat mengenai kewajaran valuasinya. Sejumlah institusi menaikkan target harga setelah melihat peluang dari Sovereign AI, sementara analis lain memilih sikap lebih berhati-hati.
| Institusi | Target Harga/Rating | Catatan |
| Barclays (Anthony Valentini) | Overweight, US$265 | Inisiasi cakupan pada 9 Oktober 2026; target tertinggi dalam data riset ini |
| Goldman Sachs | Buy, US$230 | Upgrade dari Neutral pada 8 Oktober 2026; didorong tesis Sovereign AI dan ekspansi pasar hingga 2027 |
| Bank of America (Mariana Perez Mora) | Buy, US$255 | Per pertengahan Agustus 2026; salah satu target tertinggi sebelum upgrade Oktober |
| Morgan Stanley (Sanjit Singh) | Equal-weight/Hold, US$205 | Per pertengahan Agustus 2026; mengakui momentum bisnis, tetapi berhati-hati terhadap valuasi |
| Citigroup (Tyler Radke) | Buy, US$200 | Akhir Juli 2026; mempertahankan rating Buy setelah reli pertengahan tahun |
| DA Davidson | Neutral, US$180 | Target dipangkas dari US$215 pada awal Februari 2026; salah satu pandangan paling skeptis terhadap premi valuasi |
Berdasarkan data agregat TIKR per 9 Oktober 2026, rata-rata target harga saham PLTR mencapai US$200,88, sedangkan median berada di US$215. Rentang target harga berkisar dari US$180 pada sisi paling skeptis hingga US$265 pada sisi paling optimistis.
Sementara itu, data TipRanks pada pertengahan Agustus 2026 menunjukkan distribusi rating sebanyak 16 Buy, empat Hold, dan dua Sell. Komposisi tersebut mengindikasikan konsensus Moderate Buy, meskipun distribusi persisnya mungkin telah berubah setelah upgrade Goldman Sachs dan Barclays pada awal Oktober.
Terdapat pula satu sumber yang mencantumkan target bearish sebesar US$80 tanpa identitas analis yang jelas. Angka tersebut perlu diperlakukan sebagai data yang belum terverifikasi dan tidak dapat dianggap mewakili konsensus analis arus utama.
Secara keseluruhan, sentimen analis masih cenderung positif terhadap prospek pertumbuhan Palantir. Namun, selisih antara target harga dan harga pasar, serta perbedaan pandangan mengenai valuasi, menunjukkan bahwa ekspektasi pertumbuhan yang tinggi telah menjadi bagian penting dalam penilaian saham PLTR.
Analisis Teknikal Saham PLTR
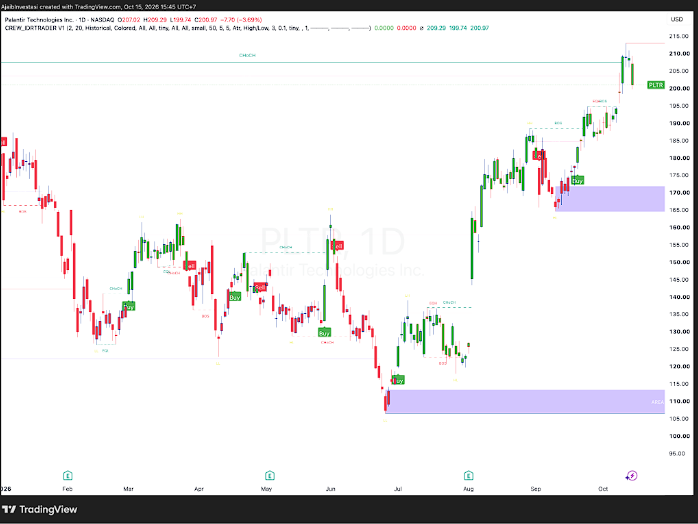
Saham Palantir bergerak dalam rentang 52 minggu antara US$106,37 dan US$212,94. Momentum kenaikan menguat pada awal Oktober 2026, ketika saham mencatat rekor penutupan tertinggi sepanjang masa di US$209,05 pada 9 Oktober, naik 5,17% pada hari tersebut. Pergerakan ini bertepatan dengan inisiasi cakupan Barclays yang memberikan target harga US$265.
Kenaikan berlanjut hingga PLTR menyentuh level tertinggi 52 minggu di US$212,94 dalam beberapa hari berikutnya. Namun, momentum tersebut terhenti saat aksi jual saham infrastruktur AI meluas pada 7-14 Oktober 2026.
Pada 14 Oktober, saham ditutup di US$200,97, turun 3,69% dalam sehari. Sementara itu, harga pada perdagangan pra-pembukaan 15 Oktober berada di sekitar US$196,99, atau sekitar 7-8% di bawah rekor tertingginya.
Data RSI dan volume harian yang presisi tidak tersedia dari sumber publik kredibel pada saat riset ini disusun. Karena itu, kedua indikator tersebut tidak dicantumkan untuk menghindari penggunaan angka yang belum terverifikasi.
Secara struktural, beberapa level harga dapat menjadi acuan untuk memantau pergerakan PLTR berikutnya:
- US$200: area psikologis yang perlu diperhatikan sebagai potensi support jangka pendek. Level ini juga berdekatan dengan sejumlah target harga analis, termasuk Citigroup dan Morgan Stanley.
- US$197-200: zona harga yang penting untuk mengamati kemampuan saham mempertahankan stabilitas setelah koreksi. Kegagalan bertahan di area ini berisiko memperpanjang tekanan jual.
- US$212,94: rekor tertinggi sekaligus resistance terdekat yang perlu ditembus untuk mengonfirmasi pemulihan momentum.
- US$213 ke atas: skenario breakout dapat membuka ruang bagi saham untuk bergerak menuju target analis di US$230-265.
- US$185-190: zona konsolidasi yang berpotensi menjadi area tujuan koreksi apabila saham gagal mempertahankan level US$197-200 menjelang laporan keuangan Q3.
Level-level tersebut merupakan acuan analisis teknikal berdasarkan pergerakan harga yang tercantum dalam riset ini, bukan jaminan arah pergerakan saham selanjutnya.
Kesimpulan/Thesis Saham Palantir
Bias: Bullish Struktural, Taktis Hati-Hati Menjelang Laporan Q3 2026.
Fundamental Palantir menunjukkan pertumbuhan yang kuat. Pendapatan Q2 2026 meningkat 93% YoY, net dollar retention mencapai 157%, dan skor Rule of 40 berada di 155. Perusahaan juga mempertahankan rekor lima kuartal berturut-turut dengan hasil yang melampaui ekspektasi sekaligus menaikkan proyeksi. Kombinasi ini menempatkan PLTR sebagai salah satu perusahaan dengan pertumbuhan AI enterprise yang menonjol di pasar saham AS.
Peluang ekspansi melalui Sovereign AI juga memberikan jalur pertumbuhan tambahan di luar basis pemerintah AS yang selama ini menjadi salah satu penopang bisnis Palantir. Kemitraan dengan Armada, pertumbuhan backlog menjadi US$13,1 miliar, serta upgrade rating dari Goldman Sachs dan Barclays memperkuat optimisme terhadap prospek jangka menengah perusahaan.
Namun, valuasi sekitar 59 kali proyeksi pendapatan FY2026 dan P/E trailing di atas 170 kali membuat margin of safety saham relatif terbatas dalam jangka pendek. Risiko ini juga tercermin dalam riwayat pergerakan saham yang justru turun setelah laporan keuangan melampaui ekspektasi pada dua dari lima kuartal terakhir.
Koreksi pada 7-14 Oktober 2026 menunjukkan bahwa PLTR semakin sensitif terhadap perubahan sentimen di sektor AI, bukan hanya terhadap kinerja fundamentalnya sendiri. Karena itu, pertumbuhan bisnis yang kuat belum tentu secara otomatis diikuti kenaikan harga saham apabila hasil berikutnya tidak memenuhi ekspektasi pasar yang tinggi.
Bagi investor dengan horizon jangka panjang, pertumbuhan AI enterprise dan ekspansi pasar melalui Sovereign AI tetap menjadi faktor yang layak diperhatikan. Namun, dari perspektif taktis, laporan Q3 pada 2 November 2026 akan menjadi ujian penting untuk menilai apakah pertumbuhan pendapatan, margin, dan arus kas dapat mendukung valuasi saat ini.
Faktor Risiko dan Katalis yang Perlu Dipantau
- Laporan Q3 2026 pada 2 November. Perhatikan apakah pendapatan melampaui batas atas guidance US$2,164 miliar dengan selisih yang memadai, serta apakah saham mampu mempertahankan kenaikan setelah laporan dirilis.
- Perkembangan hukum dan regulasi internasional. Penyelesaian sengketa London telah menghapus satu overhang hukum, tetapi perkembangan regulasi lain tetap relevan seiring fokus ekspansi global melalui Sovereign AI.
- Arah suku bunga dan yield obligasi AS. Perubahan yield serta sentimen risk-on/risk-off terhadap saham bertema AI dapat memengaruhi pergerakan PLTR secara lebih luas.
- Transparansi tesis short Michael Burry. Informasi baru mengenai status posisinya dapat memengaruhi sentimen, mengingat keterbatasan transparansi setelah deregistrasi Scion Asset Management.
- Konversi backlog menjadi pendapatan. Kecepatan realisasi remaining deal value sebesar US$13,1 miliar menjadi pendapatan aktual akan menentukan seberapa jauh pertumbuhan kontrak dapat menopang kinerja keuangan berikutnya.
Pantau Pergerakan Saham Palantir dan Mulai Trading di Ajaib
Pertumbuhan pendapatan, ekspansi AI enterprise, dan peluang Sovereign AI menjadi faktor penting dalam prospek Palantir. Namun, valuasi premium serta sensitivitas saham terhadap sentimen sektor AI membuat perkembangan laporan keuangan berikutnya perlu dicermati.
Pantau pergerakan saham AS, berita emiten, dan perkembangan pasar global melalui Ajaib untuk membantu mengevaluasi peluang investasi sesuai tujuan dan profil risiko. Download aplikasi Ajaib untuk memantau pergerakan saham PLTR dan saham AS lainnya dalam satu aplikasi.
Disclaimer: Transaksi US Stocks mengandung risiko dan berpotensi menyebabkan kerugian. Kinerja suatu produk investasi saat ini atau di masa lalu tidak mencerminkan kinerja di masa datang. Informasi yang terkandung dalam tulisan/artikel ini merupakan opini yang disiapkan melalui proses riset pasar dan analisis internal perusahaan. Anda tetap berkewajiban untuk menganalisis setiap produk investasi untuk memastikan setiap keputusan investasi dan keputusan untuk menjual dan/atau membeli produk investasi adalah berdasarkan pertimbangan dan keputusan anda sendiri. Tulisan/artikel ini bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi. Kami tidak bertanggung jawab terhadap segala bentuk kerugian maupun keuntungan yang timbul dari pengambilan keputusan transaksi.
Profil Penulis
Financial Expert Ajaib
Miftahul Khaer merupakan Financial Expert di Ajaib yang memiliki pengalaman bertahun-tahun dalam mengikuti perkembangan pasar saham Amerika Serikat. Ia menyajikan analisis dan edukasi mengenai saham AS, kondisi ekonomi global, serta strategi investasi yang membantu investor memahami peluang di pasar internasional.
Artikel Terkait



Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

