Tarif Tanker Global Melonjak, Bagaimana Prospek Saham HUMI, BULL, GTSI, dan SOCI?
Mikirduit•October 12, 2026

Key Takeaway:
- Tarif tanker global melonjak tajam akibat gangguan jalur pelayaran, perubahan rute perdagangan, dan ketatnya kapasitas armada. Namun, keberlanjutan boom tarif masih bergantung pada kondisi pasar global.
- BULL relatif sensitif terhadap kenaikan tarif tanker internasional karena memiliki eksposur ke pasar spot dan armada Aframax/LR2. Pada Semester I/2026, pendapatan naik 84% YoY dan laba bersih meningkat 8,4 kali lipat.
- HUMI dan GTSI tidak secara langsung menikmati lonjakan tarif spot VLCC karena fokus bisnis dan struktur kontrak armadanya berbeda. Sementara itu, SOCI memiliki eksposur spot, tetapi sebagian besar pendapatannya masih berasal dari kontrak charter.
- Secara teknikal, SOCI masih berada dalam tren naik, sedangkan HUMI, GTSI, dan BULL masih menghadapi tekanan tren turun. Peluang trading tetap perlu mempertimbangkan level support, resistance, dan risiko koreksi.
Tarif Tanker Global Melonjak, Apa Penyebab dan Berapa Lama Bisa Bertahan?
Situasi tanker global sedang di fase ekstrem, bahkan bisa dibilang yang terpanas kedua dalam sejarah. Hanya kalah dari supercycle 2004-2008. Katalis ini menjadi pemicu bagi beberapa saham kapal di Indonesia, kira-kira siapa saja yang menarik dilirik dan prospeknya gimana?
Update Kondisi Tanker Global 2026
Pasar tanker global tengah berada dalam kondisi yang sangat ketat. Pada akhir pekan lalu (18/9/2026), tarif VLCC rute Middle East Gulf–China bahkan sudah mencapai sekitar US$1,21 juta per hari, naik 40,6 persen dalam sepekan.
Sebulan sebelumnya, tarif masih berada di kisaran US$700.000 per hari. Jika dibandingkan dengan sebelum konflik AS-Iran pada Februari yang hanya sekitar US$117.400 per hari, tarif saat ini sudah hampir 10 kali lipat.
Kenaikan juga terlihat di rute lain. TCE West Africa–Far East mencapai sekitar US$524.500 per hari, sementara US Gulf–Far East berada di sekitar US$388.400 per hari. Keduanya naik lebih dari 48 persen dalam sepekan.
Namun, lonjakan tarif kali ini tidak hanya dipicu faktor geopolitik. Perubahan pola perdagangan membuat supply-demand kapal semakin ketat.
Gangguan di Selat Hormuz membuat sebagian kapal harus mengambil rute lebih jauh melalui Cape of Good Hope. Alhasil, perjalanan Timur Tengah ke Asia yang sebelumnya sekitar 55 hari bisa menjadi 80–110 hari.
Dengan jumlah kapal yang sama, waktu pelayaran yang lebih panjang berarti kapasitas efektif armada ikut berkurang karena kapal membutuhkan waktu lebih lama untuk menyelesaikan satu perjalanan.
Dari sisi pasokan, tambahan kapal juga belum cukup cepat untuk mengimbangi kondisi tersebut. Armada VLCC global relatif tua, dengan kapal berusia lebih dari 15 tahun mencapai sekitar 41 persen.
Sementara itu, regulasi seperti IMO CII dan EU ETS berpotensi menekan operasional kapal-kapal tua. Pesanan kapal baru pun dalam beberapa tahun ke depan masih banyak digunakan untuk menggantikan armada lama.
Di sisi permintaan, perubahan rute perdagangan juga ikut mendorong kebutuhan tanker. Jepang dan Korea Selatan mulai meningkatkan pembelian minyak dari US Gulf, yang jaraknya sekitar 2,6 kali lebih jauh dibandingkan rute Timur Tengah ke Asia.
China juga berpotensi menambah permintaan minyak mentah jika ekspor produk olahan pulih dan kembali melakukan strategic restocking.
Dengan begitu, boom tanker saat ini merupakan kombinasi dari rute yang lebih panjang, kapasitas efektif armada yang menyusut, dan meningkatnya kebutuhan ton-mile.
Meski demikian, shipping tetap merupakan bisnis yang siklikal. Jika jalur perdagangan kembali normal atau pasokan VLCC baru mulai meningkat signifikan sekitar 2028, keseimbangan supply-demand bisa berubah dan menekan tarif.
Karena itu, yang perlu diperhatikan bukan hanya tingginya tarif tanker saat ini, tetapi juga seberapa lama kondisi pasar yang ketat tersebut dapat bertahan. Dampaknya ke emiten pun akan berbeda, tergantung pada porsi VLCC dan seberapa besar eksposur mereka terhadap kontrak spot.
Dari lantai bursa saham Indonesia, ada beberapa saham kapal yang secara tidak langsung dapat berkahnya. Kami mencatat setidaknya ada empat emiten, mereka adalah PT Humpuss Maritim Internasional Tbk (HUMI), PT GTS Internasional Tbk (GTSI), PT Buana Lintas Lautan Tbk (BULL), dan PT Soechi Lines Tbk (SOCI). Kira-kira seberapa menarik mereka? mari kita ulas satu per satu.
Saham HUMI masih Berpotensi Sideways
PT Humpuss Maritim International Tbk. (HUMI) merupakan holding dengan bisnis yang cukup terdiversifikasi, mulai dari oil & chemical tanker, LPG/LNG, towage & pilotage, hingga crew management.
Untuk armada oil & chemical tanker, kapal HUMI didominasi ukuran kecil hingga menengah seperti Handysize dan MR, termasuk MT Sinar Masela. Fokus utamanya juga masih pada cabotage domestik Indonesia untuk distribusi BBM dan chemical antarpulau.
Artinya, kapal HUMI tidak beroperasi di rute yang menjadi pusat lonjakan tarif seperti Middle East–China atau US Gulf–Asia. Ditambah sebagian besar kontraknya menggunakan time charter jangka menengah-panjang dengan fixed rate, sehingga lonjakan spot rate VLCC tidak langsung menjadi windfall profit bagi perusahaan.
Meski begitu, bisnis HUMI masih menunjukkan pertumbuhan. Pada Semester I/2026, pendapatan mencapai Rp1,24 triliun, naik 17,85 persen YoY, didorong penambahan armada baru di lini chemical dan offshore.
Tantangannya, pertumbuhan pendapatan belum sepenuhnya mengalir ke laba karena biaya bunker fuel, docking, dan depresiasi kapal baru meningkat. Pada kuartal I/2026, laba bersih HUMI turun menjadi Rp9,3 miliar dari Rp52,6 miliar pada periode yang sama tahun sebelumnya.
Ke depan, peluang HUMI lebih banyak berasal dari renegosiasi charter rate domestik saat kontrak diperbarui. Selain itu, bisnis crew management juga berpotensi mendapat manfaat dari meningkatnya kebutuhan pelaut seiring pasar armada global yang semakin ketat.
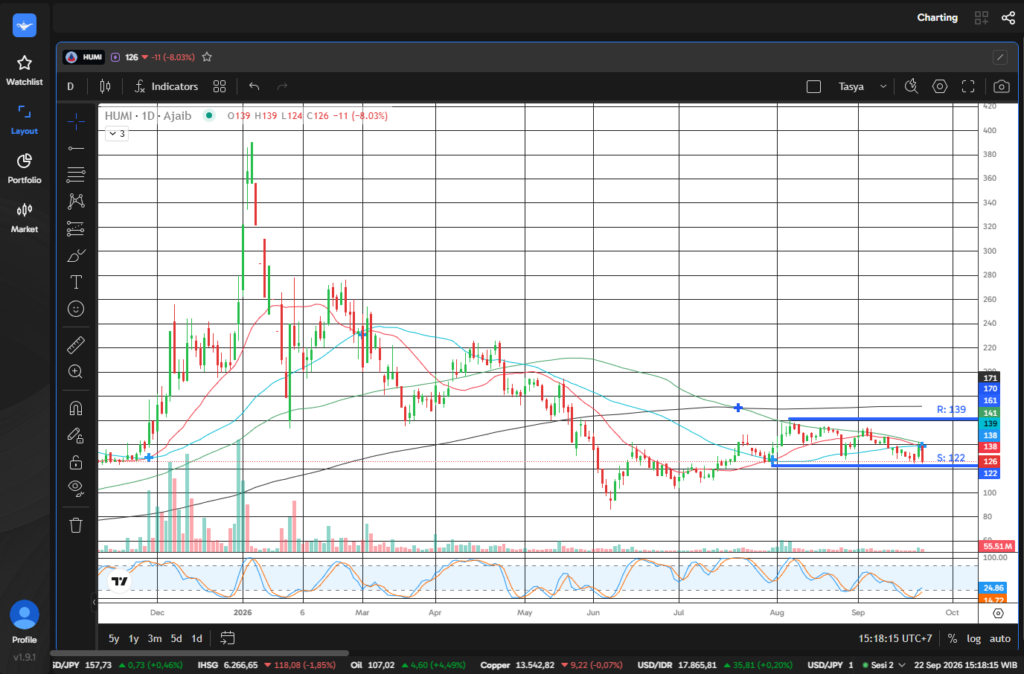
Adapun kalau bicara soal teknikal, saham HUMI terpantau masih dalam tren turun, meskipun kemarin Senin (21/9/2026) sempat ada penguatan signifikan secara intraday.
Ada potensi harga bergerak sideways terlebih dahulu dengan support yang menjaga di 122. Ketika harga mendekati support menarik dijadikan demand area buy on weakness lagi, tetapi meminimalisir risiko jika harga jatuh dari support, karena berisiko melanjutkan tren turun.
Saham GTSI Sudah Oversold
Berbeda dengan HUMI, PT GTS Internasional Tbk. (GTSI) lebih fokus pada bisnis transportasi LNG dan FSRU. Perusahaan tidak memiliki crude oil tanker maupun VLCC.
Aset utamanya antara lain LNG Carrier seperti Ekaputra 1 dan armada Danaputri 1 yang melayani rantai pasok gas domestik, termasuk distribusi LNG dari kilang seperti Tangguh dan Bontang menuju pembangkit PLN atau terminal regasifikasi.
Karena mayoritas armadanya juga terikat long-term time charter dengan fixed rate, kenaikan tarif spot tanker minyak dunia tidak otomatis meningkatkan pendapatan GTSI.
Bahkan, pada Semester I/2026, GTSI masih mencatat kerugian US$1,92 juta, berbalik dari laba US$3,75 juta pada periode yang sama tahun sebelumnya. Tekanan terutama berasal dari kenaikan biaya docking dan operasional kapal LNG, sementara kas turun 31,75 persen menjadi US$11,35 juta.
Jadi, untuk GTSI, cerita utamanya saat ini lebih pada pemulihan kinerja operasional dan pengendalian biaya, sebelum bisa kembali menikmati pertumbuhan laba.
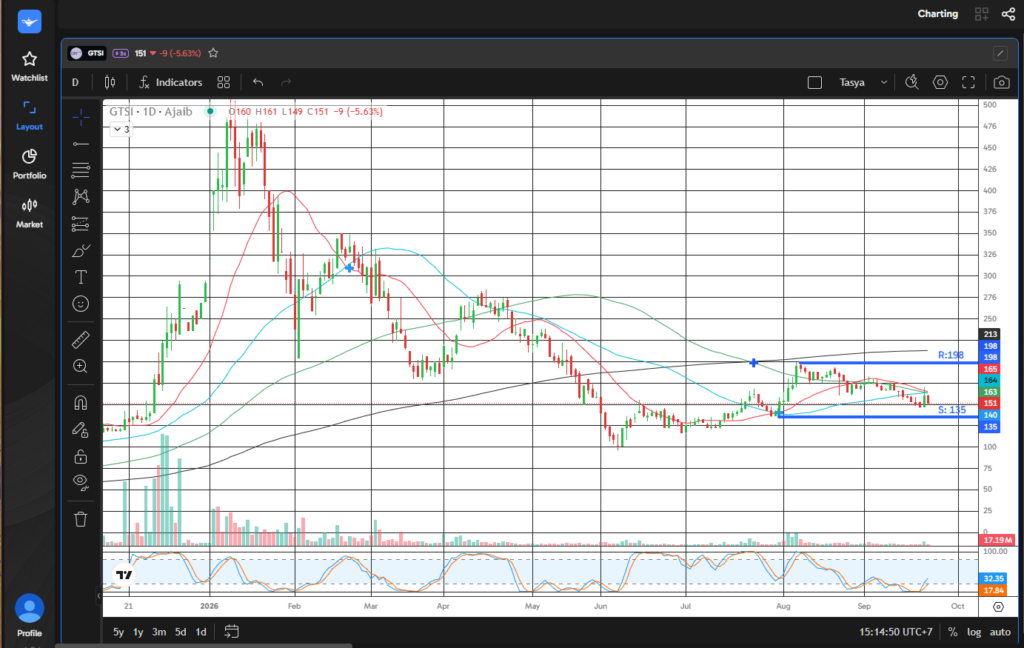
Beralih secara teknikal, gerak saham GTSI masih cenderung dalam tren turun, tetapi RSI mulai menunjukkan oversold yang berarti tekanan jual mereda, jika harga tidak jatuh dari support 135, peluang buy on weakness terbuka dengan target penguatan menuju resistance 198.
Saham BULL, Menanti Pembentukkan Higher Low
Berikutnya ada PT Buana Listya Tama Tbk. (BULL), tetapi perlu dicatat dulu bisnis mereka tidak fokus pada VLCC, mayoritas armadanya terdiri dari Aframax/LR2 dan kapal ukuran handysize/MR. Armada ini melayani pasar domestik maupun internasional, termasuk rute Asia Pasifik, Timur Tengah, hingga Afrika dan Eropa.
Dengan eksposur ke pasar internasional dan kontrak spot maupun time charter, BULL cukup sensitif terhadap kenaikan tarif tanker global. Perubahan rute akibat gangguan geopolitik yang meningkatkan ton-mile demand juga menjadi katalis bagi armada Aframax/LR2.
Dampaknya terlihat pada Semester I/2026. Pendapatan BULL melonjak 84 persen YoY menjadi US$128,72 juta dari US$69,95 juta, sementara laba bersih meningkat hingga 8,4 kali lipat. Kinerja ini ditopang kenaikan TCE serta konsolidasi akuisisi Offshore Maritime Holdings (OMH) pada Maret 2026.
Dengan struktur bisnis tersebut, BULL termasuk emiten yang cukup sensitif terhadap siklus tarif tanker.
Jadi, selama tarif Aframax/LR2 tetap tinggi, ruang pertumbuhan laba masih terbuka. Namun, kinerjanya juga akan sangat bergantung pada keberlanjutan tarif dan kondisi pasar tanker global.
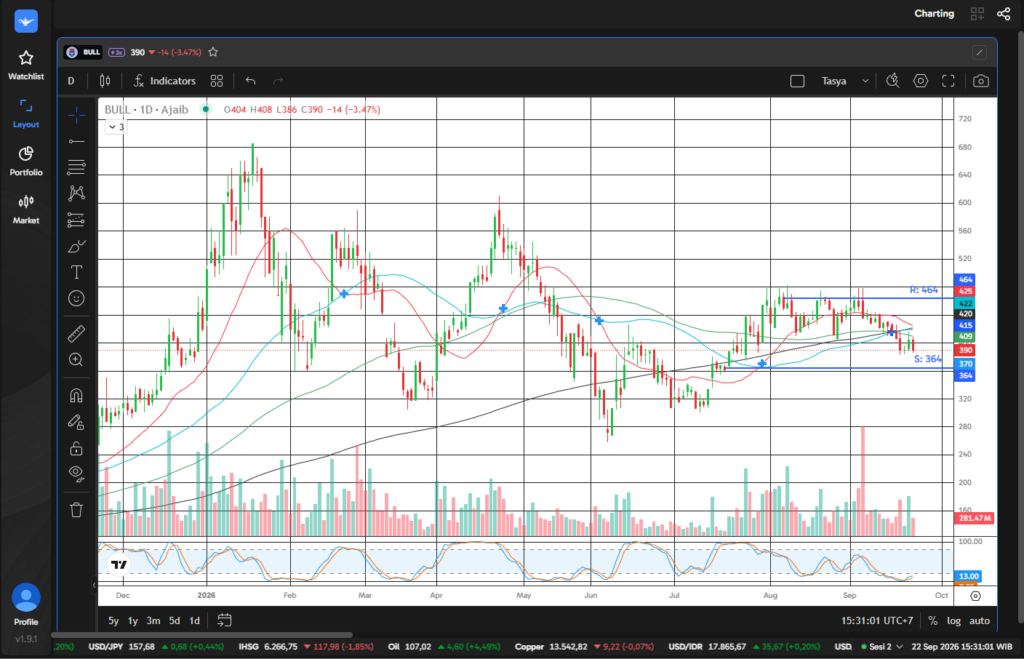
Kalau bicara soal teknikal, saham BULL dalam jangka pendek masih terlihat dalam tren turun, tetapi menariknya sudah mulai dekat support kisaran 364 dengan RSI sudah di posisi oversold.
Jika terjadi rebound, menarik untuk peluang buy on weakness karena pontesi membentuk higher low, yang bisa jadi sinyal perubahan arah tren dengan target penguatan ke resistance 464.
Saham SOCI Mulai Uptrend
Terakhir ada PT Soechi Lines Tbk. (SOCI) yang punya eksposur ke bisnis tanker minyak dan gas, tetapi tidak sepenuhnya bergantung pada pasar spot internasional. Pada Semester I/2026, pendapatan naik tipis 3,3 persen menjadi US$78,74 juta, sementara laba bruto naik 21,9 persen menjadi US$24,70 juta dan laba usaha naik 29,6 persen menjadi US$19,21 juta.
Pendapatan spot memang melonjak 126,9 persen menjadi US$12,38 juta, tetapi porsinya baru sekitar 16 persen dari total pendapatan. Sekitar 79 persen masih berasal dari bisnis charter senilai US$61,91 juta, termasuk kontrak domestik dengan pelanggan seperti Pertamina.
Artinya, boom tanker tetap menjadi katalis bagi SOCI, tetapi dampaknya ke pendapatan tidak langsung sebesar perusahaan yang lebih banyak bermain di pasar spot. Selain itu, laba bersih Semester I/2026 sebesar US$20,29 juta juga terbantu keuntungan pelepasan aset tetap sebesar US$7,35 juta.
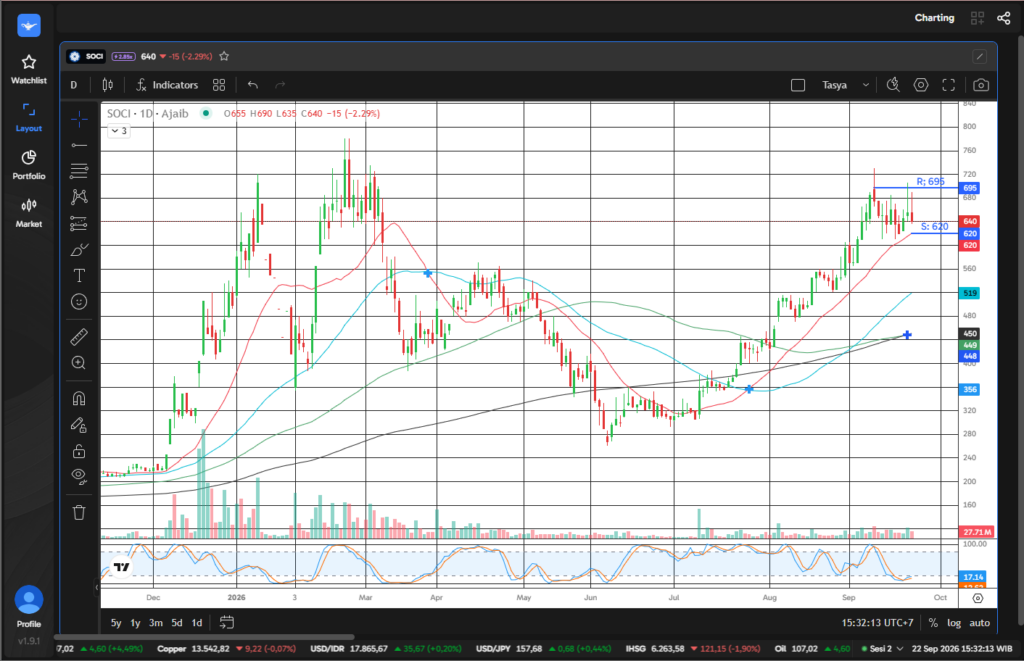
Adapun untuk secara teknikal, kami melihat saham SOCI ini yang paling beda sendiri, malah terpantau paling uptrend.
Posisinya saat ini sedang koreksi normal ke pullback area dekat support 620. Jika rebound dari sini ada potensi menguat ke resistance 695. Menarik diperhatikan untuk trading jangka pendek selama tren naik belum patah.
Dari deretan saham kapal tanker ini, mana yang menurutmu paling menarik untuk trading? yuk mulai trading saham bersama Ajaib.
Pantau Saham Kapal Tanker dan Mulai Trading di Ajaib
Boom tarif tanker global membuka peluang sekaligus risiko bagi saham HUMI, BULL, GTSI, dan SOCI. Pantau pergerakan harga, identifikasi level support dan resistance, serta evaluasi peluang trading sesuai strategi kamu melalui Ajaib Terminal.
Mulai trading saham di Ajaib dan ambil keputusan berdasarkan analisis serta manajemen risiko yang sesuai dengan profil risikomu.


Disclaimer: Investasi saham mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Ajaib Sekuritas membuat informasi ini melalui riset internal perusahaan, tidak dipengaruhi pihak manapun, dan bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi jual/beli Efek. Harga saham berfluktuasi secara real-time. Harap berinvestasi sesuai keputusan pribadi.
Profil Penulis

Writer
-
Artikel Terkait



Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

