Rights Issue BRIS, Investor Harus Tebus atau Jual HMETD?
afif.alfaris•November 6, 2026

Key Takeaways
- RUPSLB BRIS pada 6 November 2026 menyetujui rights issue (penawaran saham baru dengan HMETD, hak memesan efek terlebih dahulu) sebanyak-banyaknya 6,8 miliar saham seri B, dengan dukungan 99,60% suara yang hadir.
- Pemegang saham punya tiga pilihan, yaitu menebus HMETD, menjualnya di bursa, atau membiarkannya hangus. Secara teoretis menebus dan menjual menghasilkan nilai setara, sedangkan hak yang hangus mengurangi nilai investasi.
- Pemegang saham yang tidak menebus haknya berpotensi terdilusi hingga 12,85%.
- Harga pelaksanaan, rasio, jadwal, dan komitmen BMRI, BBNI, serta BBRI belum diumumkan, sementara perkiraan pasar untuk harga pelaksanaan berkisar Rp800 hingga Rp1.200 per saham.
Pemegang Saham BRIS Kini Menghadapi Tiga Pilihan
Bank Syariah Indonesia (BRIS) resmi mengantongi restu pemegang saham untuk rights issue keduanya. Setiap pemegang saham yang tercatat pada cum date nanti akan menerima HMETD, lalu perlu memutuskan apakah hak itu ditebus, dijual, atau dibiarkan.
Keputusan tersebut bergantung pada harga pelaksanaan, ketersediaan dana, dan pandangan Anda terhadap prospek BRIS. Karena detail teknis masih menunggu pernyataan pendaftaran ke OJK, sebagian angka berikut merupakan ilustrasi yang perlu diperbarui saat prospektus terbit.
Trading saham kini semakin responsif dan presisi dengan memanfaatkan fitur Broker Flow di Ajaib Terminal. Nikmati Broker Fee Rp 0 dengan Transaksi di Ajaib Terminal.
Isi Keputusan RUPSLB BRIS 6 November 2026
Sebelum menghitung dampaknya, Anda perlu memahami apa saja yang sudah diputuskan dan apa yang belum.
Tabel 1. Status Informasi Rights Issue BRIS
| Aspek | Sudah diputuskan atau diketahui | Belum diumumkan |
| Jumlah saham | Sebanyak-banyaknya 6,8 miliar saham seri B | Jumlah final |
| Nilai nominal | Rp500 per saham, maksimal Rp3,4 triliun | – |
| Harga pelaksanaan | Ditetapkan direksi dengan persetujuan komisaris | Belum ditentukan |
| Rasio HMETD | – | Belum ditentukan |
| Pembeli siaga | – | Belum ditentukan |
| Dilusi maksimal | 12,85% | – |
| Jadwal | Target selesai Q1 2027 | Tanggal cum, ex, dan perdagangan HMETD |
| Komitmen pengendali | Belum ada pernyataan | Disampaikan bersama prospektus |
*RUPSLB adalah rapat umum pemegang saham luar biasa. Aksi ini secara resmi disebut PMHMETD II, yaitu penambahan modal dengan HMETD yang kedua kalinya.
Artinya, besaran dana, rasio, dan dampak akhirnya baru bisa dihitung pasti setelah direksi menetapkan harga dan jumlah saham final.
Mengapa BRIS Melakukan Rights Issue
Ada dua alasan utama di balik aksi korporasi ini, yaitu ketentuan free float dan kebutuhan modal.
Free Float Masih di Bawah Ketentuan
Free float (porsi saham yang beredar di publik) BRIS sekitar 9,9%, karena mayoritas sahamnya dimiliki tiga bank BUMN. Ketentuan bursa mensyaratkan minimal 12,5% pada 2027 dan 15% pada 2028, sementara free float juga menjadi salah satu kriteria indeks global seperti MSCI.
Modal untuk Ekspansi dan Target KBMI 4
Selain free float, tambahan modal menyiapkan ruang ekspansi pembiayaan.
Tabel 2. Proyeksi Permodalan BRIS
| Indikator | 2026 | 2027 (proyeksi) |
| Kebutuhan modal | Rp51,07 T | Rp64,41 T |
| CAR | 20,38% | 23,31% |
*CAR adalah rasio kecukupan modal terhadap aset berisiko. T = triliun.
Modal inti diproyeksikan naik sekitar Rp13,3 triliun atau 26%. Penguatan ini mendukung target BRIS masuk KBMI 4, kelompok bank dengan modal inti di atas Rp70 triliun, yang belum memiliki anggota dari bank syariah.
Tebus, Jual, atau Biarkan HMETD, Apa Bedanya?
Setelah cum date, HMETD masuk ke rekening efek Anda dan umumnya diperdagangkan dengan kode BRIS-R. Berikut perbedaan setiap pilihan.
Tabel 3. Perbandingan Pilihan Pemegang HMETD
| Pilihan | Yang dilakukan | Dampak ke kepemilikan | Kebutuhan dana |
|---|---|---|---|
| Tebus | Membayar harga pelaksanaan selama periode pelaksanaan | Porsi kepemilikan tetap | Perlu dana tunai |
| Jual HMETD | Menjual hak di pasar selama periode perdagangan HMETD | Terdilusi, tetapi menerima dana hasil penjualan | Tidak perlu dana tambahan |
| Biarkan hangus | Tidak melakukan apa pun | Terdilusi tanpa kompensasi | Tidak perlu dana |
*HMETD yang tidak dilaksanakan hingga tanggal terakhir pelaksanaan tidak berlaku lagi.
Anda juga dapat mengombinasikan pilihan, misalnya menjual sebagian HMETD untuk membiayai penebusan sisanya. Bila prospektus membuka pemesanan saham tambahan, pemegang yang menebus berpeluang memperoleh saham dari hak yang tidak dilaksanakan pihak lain.
Simulasi Nilai HMETD dan Harga Teoretis
Nilai HMETD dapat diperkirakan dari selisih harga teoretis setelah rights issue dengan harga pelaksanaan.
Rumus TERP dan Nilai HMETD
TERP (theoretical ex-rights price) adalah harga teoretis setelah saham baru masuk, yaitu nilai seluruh saham lama ditambah dana baru, dibagi total saham setelah rights issue. Nilai teoretis satu HMETD sama dengan TERP dikurangi harga pelaksanaan.
Tabel 4. Skenario Harga Pelaksanaan, TERP, dan Nilai HMETD
| Harga pelaksanaan | Dana dihimpun | TERP | Selisih dari harga acuan | Nilai teoretis per HMETD |
| Rp500 (nominal) | Rp3,4 triliun | Rp1.067 | -7,3% | Rp567 |
| Rp800 | Rp5,4 triliun | Rp1.105 | -3,9% | Rp305 |
| Rp900 | Rp6,1 triliun | Rp1.118 | -2,8% | Rp218 |
| Rp1.000 | Rp6,8 triliun | Rp1.131 | -1,7% | Rp131 |
*Angka hasil perhitungan dengan harga acuan Rp1.150 (penutupan 6 November 2026, setara posisi perdagangan 10 November siang), saham beredar sekitar 46,1 miliar, dan seluruh 6,8 miliar saham baru terbit. Ini ilustrasi, bukan proyeksi harga.
Makin dalam diskon harga pelaksanaan, makin besar nilai HMETD sekaligus penyesuaian TERP. Perkiraan pasar masih beragam, dari Rp800 hingga Rp900 (setara PBV atau harga dibanding nilai buku sekitar 0,75 hingga 0,85 kali) sampai Rp1.070 hingga Rp1.200 dengan jumlah saham final 4,4 hingga 4,9 miliar.
Ilustrasi untuk Pemilik 68 Lot
Simulasi berikut memakai harga pelaksanaan Rp900 dan rasio sekitar 6,8 saham lama untuk 1 HMETD, sehingga pemilik 6.800 saham menerima sekitar 1.000 HMETD.
Tabel 5. Nilai Teoretis Portofolio per Pilihan
| Pilihan | Arus dana | Saham dimiliki | Nilai teoretis total |
| Sebelum rights issue | – | 6.800 | Rp7,82 juta |
| Tebus seluruh HMETD | Menyetor Rp900 ribu | 7.800 | Rp8,72 juta, setara Rp7,82 juta setelah dikurangi setoran |
| Jual seluruh HMETD | Menerima sekitar Rp218 ribu | 6.800 | Rp7,60 juta saham ditambah Rp218 ribu tunai, setara Rp7,82 juta |
| Biarkan hangus | – | 6.800 | Rp7,60 juta |
*Angka hasil perhitungan dengan TERP sekitar Rp1.118, belum termasuk biaya transaksi dan pajak.
Secara teoretis, menebus dan menjual sama-sama menjaga nilai investasi, sedangkan hak yang hangus memangkasnya sekitar Rp218 ribu atau 2,8%. Dalam praktik, harga HMETD di pasar dapat berada di atas atau di bawah nilai teoretis, dan harga saham setelah ex date belum tentu sama dengan TERP.
Faktor yang Perlu Ditimbang sebelum Memutuskan
Hasil teoretis yang setara membuat pilihan Anda lebih banyak ditentukan faktor di luar rumus.
- Selisih harga pelaksanaan dengan harga pasar. Bila harga saham bergerak mendekati harga pelaksanaan selama periode HMETD, nilai hak menyusut dan menebus menjadi kurang berbeda dibanding membeli langsung di pasar.
- Ketersediaan dana dan porsi portofolio. Menebus menambah eksposur ke satu saham, sehingga dana penebusan perlu disesuaikan dengan alokasi aset Anda yang lain.
- Pandangan terhadap prospek BRIS. Laba BRIS hingga Agustus 2026 mencapai Rp5,3 triliun atau naik 10,07%, dan CAR diproyeksikan naik. Namun, ROE (return on equity, laba terhadap modal sendiri) dapat tertekan sementara karena ekuitas bertambah sebelum dananya tersalurkan.
- Komitmen pengendali dan pembeli siaga. Bila BMRI, BBNI, dan BBRI menebus penuh, porsi saham baru untuk publik terbatas. Bila sebaliknya, ruang bagi investor baru dan pembeli siaga lebih besar.
- Buyback yang sedang berjalan. Buyback (pembelian kembali saham) hingga Rp500 miliar berlangsung 27 Oktober 2026 hingga 26 Januari 2027, tetapi skalanya jauh lebih kecil dibanding nilai rights issue.
- Likuiditas HMETD. Penjual HMETD bergantung pada antrean beli selama periode perdagangan yang umumnya singkat.
Sebagai konteks pergerakan, saham BRIS naik 14,43% sepekan hingga 6 November, tetapi masih turun 43,48% sejak awal tahun.
Dampak Dilusi ke Kepemilikan dan Free Float
Pemegang saham yang tidak menebus haknya berpotensi terdilusi hingga 12,85%, hasil dari 6,8 miliar saham baru dibagi total saham sekitar 52,9 miliar. Skenario berikut menunjukkan komposisi bila ketiga pengendali tidak menebus haknya sama sekali.
Tabel 6. Ilustrasi Kepemilikan Bila Pengendali Tidak Menebus Hak
| Pemegang saham | Sebelum | Sesudah (tidak menebus) |
| BMRI | Sekitar 51,5% | Sekitar 44,9% |
| BBNI | Sekitar 23,2% | Sekitar 20,2% |
| BBRI | Sekitar 15,4% | Sekitar 13,4% |
| Publik dan saham baru | Sekitar 9,9% | Sekitar 21,5% |
*Skenario ekstrem bila seluruh saham baru diserap pihak di luar ketiga bank. Angka hasil perhitungan.
BMRI tetap menjadi pemegang saham terbesar dalam skenario ini. Untuk mencapai free float 12,5%, dibutuhkan sekitar 2,0 miliar saham baru di tangan publik, dan sekitar 3,4 miliar saham untuk target 15%.
Jadwal dan Hal yang Perlu Dipantau
Setelah persetujuan RUPSLB, beberapa tahap lanjutan akan menentukan kapan Anda perlu mengambil keputusan.
Tabel 7. Tahapan Rights Issue BRIS
| Tahap | Status |
| RUPSLB | 6 November 2026, disetujui |
| Pernyataan pendaftaran ke OJK | Menunggu |
| Pengumuman harga, rasio, dan pembeli siaga | Menunggu |
| Cum date dan ex date | Menunggu |
| Perdagangan dan pelaksanaan HMETD | Menunggu |
| Target penyelesaian | Kuartal I 2027 |
*Cum date adalah hari terakhir membeli saham untuk mendapat HMETD. Ex date adalah hari saat saham diperdagangkan tanpa hak tersebut.
Di aplikasi Ajaib, HMETD yang Anda terima dapat dipantau dan ditebus melalui menu HMETD dengan tombol Tebus selama periode pelaksanaan, selama dana di RDN mencukupi.
Cara Memantau Saham BRIS Menjelang Rights Issue di Ajaib Terminal, Langkah demi Langkah
Menjelang aksi korporasi, aktivitas transaksi sering berubah. Anda dapat memantaunya langsung dari layar trading.
Langkah 1, Tambahkan BRIS ke Watchlist

Simpan BRIS di Watchlist agar perubahan harga dan volume mudah dipantau.
Langkah 2, Gunakan Broker Summary dengan Filter Investor Asing

Pilih filter investor asing untuk melihat minat asing setelah keputusan RUPSLB.
Langkah 3, Cek Inventory Analysis dan Broker Distribution
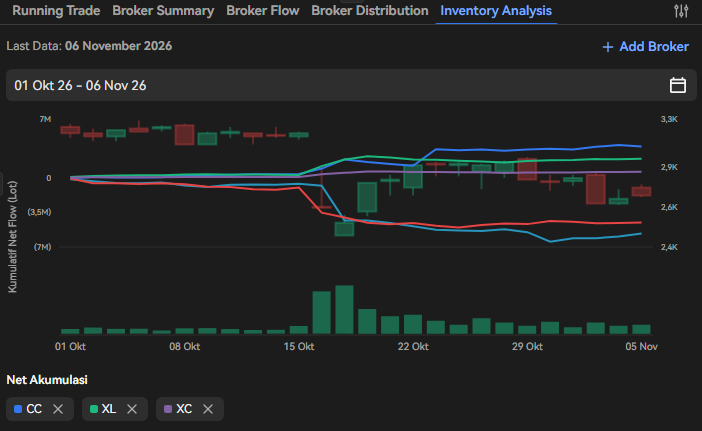
Inventory Analysis membantu membaca akumulasi atau distribusi saham oleh broker, sedangkan Broker Distribution memperlihatkan sebaran transaksi antarbroker.
Langkah 4, Pantau Insider

Insider membantu memantau perubahan kepemilikan pemegang saham utama, termasuk bila pengendali menambah atau mengurangi porsinya.
Langkah 5, Perhatikan Order Queue dan Done Details Menjelang Cum Date
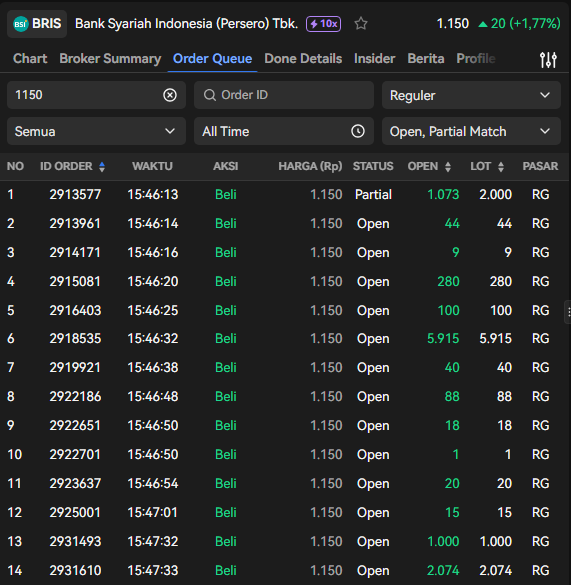
Order Queue menampilkan antrean beli dan jual, sedangkan Done Details memperlihatkan rincian transaksi yang sudah terjadi.
Diversifikasi Portofolio di Tengah Aksi Korporasi
Tebus atau jual HMETD BRIS pada akhirnya bergantung pada harga pelaksanaan, kesiapan dana, dan keyakinan Anda terhadap prospek emiten, sehingga detail prospektus menjadi kunci berikutnya.
Selain saham, Anda dapat menyeimbangkan portofolio dengan instrumen lain di Ajaib, seperti reksa dana pasar uang dan pendapatan tetap, SBN ritel dan Ajaib Bond, Tabungan Ajaib, saham AS dan ETF, serta aset kripto.
Pantau pergerakan sahamnya dan mulai trading lebih cepat dan powerful dengan Ajaib. Download sekarang!
Disclaimer: Investasi mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Ajaib Sekuritas membuat informasi ini melalui riset internal perusahaan, tidak dipengaruhi pihak manapun, dan bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi jual/beli Efek. Harga saham berfluktuasi secara real-time. Harap berinvestasi sesuai keputusan pribadi.
Profil Penulis

Writer
-
Artikel Terkait


Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

