Bedah Saham Space Exploration Technologies Corporation (SPCX): Target Analis Terbelah, dari US$62 hingga US$800
Miftahul Khaer•October 9, 2026

Key Takeaways
- SpaceX mengembangkan bisnisnya dari peluncuran roket dan internet satelit menjadi infrastruktur AI melalui segmen SpaceXSI, dengan revenue Q2 FY2026 mencapai US$2,56 miliar atau tumbuh 248% YoY.
- Saham SPCX diperdagangkan di kisaran US$158-167 pada 8-9 Oktober 2026, sekitar 18-24% di atas harga IPO US$135, tetapi masih jauh dari rekor tertinggi US$225,64.
- Target harga analis menunjukkan perbedaan ekstrem, mulai dari US$62 menurut Morningstar hingga US$800 menurut Raymond James, mencerminkan ketidakpastian terhadap potensi bisnis AI SpaceX.
- Sekitar 328,4 juta saham pemegang saham awal dijadwalkan lepas dari masa lock-up pada 9 Oktober 2026, sehingga potensi tekanan jual menjadi perhatian investor.
- Katalis berikutnya mencakup uji terbang Starship Flight 15 yang diperkirakan berlangsung sekitar 19 Oktober 2026 dan laporan keuangan Q3 FY2026.
Ringkasan Eksekutif
SpaceX resmi melantai di bursa saham AS melalui IPO pada 12 Juni 2026 dengan harga US$135 per saham. Pencatatan saham ini menjadi salah satu yang terbesar dalam sejarah pasar modal AS, dengan kapitalisasi pasar yang sempat menembus US$2 triliun pada hari pertama perdagangan.
Namun, daya tarik SpaceX bukan hanya berasal dari bisnis peluncuran roket dan eksplorasi luar angkasa. Perusahaan milik Elon Musk ini juga mulai memperluas bisnisnya ke sektor infrastruktur kecerdasan buatan (AI), antara lain melalui kesepakatan komputasi bernilai besar dengan Anthropic dan Google yang disebut mencapai US$1,25 miliar dan US$920 juta per bulan.
Ekspansi tersebut turut mengubah cara pasar memandang SpaceX, dari perusahaan teknologi luar angkasa menjadi pemain potensial di industri infrastruktur AI. Meski demikian, prospek bisnis ini masih memicu perbedaan pandangan di Wall Street.
Raymond James menetapkan target harga US$800 per saham, sementara Morgan Stanley memiliki skenario bullish dengan target US$600 yang sebagian bergantung pada potensi merger SpaceX dengan xAI. Sebaliknya, Morningstar memperkirakan nilai wajar saham hanya US$62, sedangkan profesor keuangan NYU, Aswath Damodaran, menaksir nilainya sekitar US$100.
Rentang valuasi yang lebar tersebut mencerminkan perbedaan ekspektasi analis terhadap kemampuan SpaceX mengembangkan bisnis AI dan menghasilkan keuntungan dari investasinya. Di tengah perdebatan itu, investor juga menghadapi katalis jangka pendek yang berpotensi memengaruhi pergerakan saham.
Pada 9 Oktober 2026, sekitar 328,4 juta saham milik pemegang saham awal dijadwalkan berakhir masa lock-up-nya sehingga berpotensi mulai diperdagangkan. Bertambahnya jumlah saham yang tersedia di pasar dapat meningkatkan tekanan jual, terutama jika sebagian pemegang saham memilih merealisasikan keuntungan.
Skala Bisnis SpaceX
SpaceX adalah perusahaan luar angkasa dan teknologi yang didirikan Elon Musk, kini beroperasi lewat beberapa pilar bisnis utama: Launch (peluncuran roket Falcon 9 & Starship), Starlink/Connectivity (internet satelit, 12 juta pelanggan dengan ARPU $66/bulan), Starshield (kontrak pemerintah AS, lebih dari $6 miliar multi-tahun terutama dari Space Force), dan yang kini jadi pusat perhatian pasar: segmen AI yang baru saja di-rebranding menjadi “SpaceXSI” pada 4 Oktober 2026, menyediakan komputasi awan bertenaga untuk pelanggan seperti Anthropic dan Google.
IPO SpaceX pada 12 Juni 2026 adalah salah satu yang terbesar dalam sejarah pasar modal: menjual 555.555.555 saham Kelas A (plus opsi greenshoe 83.333.333 saham) di harga $135, meraup sekitar $85,7 miliar, dengan hanya sekitar 5% dari total saham yang benar-benar dilepas ke publik, struktur float yang sangat kecil dan menjadi salah satu alasan volatilitas harga sahamnya begitu tinggi. Elon Musk memegang sekitar 42% kepemilikan saham namun menguasai sekitar 82% hak suara lewat saham Kelas B super-voting, mempertahankan kendali penuh meski sudah menjadi perusahaan publik.
Kinerja Keuangan SpaceX Q2 FY2026
Kinerja keuangan SpaceX memperlihatkan perbedaan antara segmen konektivitas yang telah menghasilkan laba operasional dan bisnis AI yang masih membutuhkan investasi besar.
| Metrik | Aktual Q2 | Perubahan | Keterangan |
| Connectivity Revenue (Starlink) | $4,29 miliar | +66% YoY | Op. income $1,66 miliar, segmen paling profitable |
| AI Revenue (SpaceXSI) | $2,56 miliar | +248% YoY | Adj. EBITDA +$1,15M, tapi GAAP loss $1,26M |
| CapEx Total | $18,4 miliar | — | $15,8 miliar untuk AI saja |
| Starlink Subscribers | 12 juta | dari 10,3 juta | ARPU stabil $66/bulan |
| Starshield Contracts | >$6 miliar | multi-tahun | Terutama 2 kontrak Space Force |
Pertumbuhan revenue SpaceXSI menjadi salah satu indikator yang mendukung optimisme terhadap ekspansi AI. Namun, pertumbuhan pendapatan belum otomatis mencerminkan peningkatan profitabilitas.
Segmen AI dilaporkan masih mencatat kerugian operasional GAAP sebesar US$1,26 miliar pada kuartal tersebut. Angka ini perlu menjadi perhatian karena investasi infrastruktur komputasi memerlukan belanja modal besar, sementara tingkat pemanfaatan kapasitas dan pendapatan dari pelanggan menentukan seberapa cepat investasi tersebut dapat menghasilkan imbal hasil.
Di sisi lain, Starlink berpotensi menjadi penopang bisnis melalui pendapatan berulang dari pelanggan internet satelit. Kontrak pemerintah melalui Starshield juga dapat menambah diversifikasi pendapatan perusahaan.
Katalis Utama
Jangka Pendek dan Strukrutal (Bullish)
- Ekspansi kontrak komputasi AI. Bahan riset menyebutkan potensi kontrak dengan Anthropic senilai US$1,25 miliar per bulan dan Google sebesar US$920 juta per bulan. Nilai, periode, serta status pelaksanaan kontrak tersebut perlu dikonfirmasi melalui pengumuman resmi sebelum dijadikan dasar proyeksi pendapatan.
- Pengembangan Starship. Uji terbang Flight 15 yang diperkirakan berlangsung sekitar 19 Oktober 2026 dapat menjadi katalis penting. Hasilnya akan membantu pasar menilai kemajuan pengembangan teknologi peluncuran dan kemampuan SpaceX memenuhi target operasional berikutnya.
- Potensi pertumbuhan infrastruktur AI. Goldman Sachs disebut memproyeksikan peningkatan revenue segmen AI dari sekitar US$27,3 miliar pada 2026 menjadi US$90,4 miliar pada 2027. Proyeksi tersebut perlu dilihat sebagai estimasi, bukan hasil keuangan yang telah terealisasi.
- Peluang integrasi bisnis AI. Skenario konsolidasi dengan xAI menjadi salah satu faktor yang mendasari bull case Morgan Stanley. Namun, investor perlu membedakan skenario valuasi analis dari transaksi merger yang telah diumumkan secara resmi.
- Pertumbuhan Starlink. Peningkatan jumlah pelanggan dan pendapatan berulang dapat membantu memperkuat fondasi bisnis SpaceX ketika perusahaan memperbesar investasi di sektor AI.
Resiko / Overhang
- Berakhirnya masa lock-up. Sekitar 328,4 juta saham pemegang saham awal disebut mulai dapat diperdagangkan pada 9 Oktober 2026. Jika sebagian pemegang saham menjual kepemilikannya, tambahan pasokan saham dapat meningkatkan tekanan jual jangka pendek.
- Valuasi yang sangat bergantung pada ekspektasi AI. Perbedaan target harga antara US$62 dan US$800 menunjukkan ketidakpastian besar mengenai besarnya pasar yang dapat dijangkau SpaceX dan kemampuan perusahaan menghasilkan keuntungan dari ekspansi AI.
- Risiko realisasi kontrak. Kontrak komputasi bernilai besar tidak selalu berarti seluruh nilai kontrak langsung menjadi pendapatan. Ketersediaan kapasitas, pemenuhan tenggat, ketentuan terminasi, dan realisasi pembayaran tetap perlu diperhatikan.
- Belanja modal dan arus kas. CapEx AI sebesar US$15,8 miliar dalam satu kuartal menunjukkan besarnya kebutuhan pendanaan. Jika pertumbuhan pendapatan tidak sejalan dengan investasi, tekanan terhadap arus kas dapat berlanjut.
- Risiko teknis Starship. Masalah mesin pada uji terbang sebelumnya menjadi pengingat bahwa pengembangan teknologi luar angkasa menghadapi risiko teknis dan operasional.
- Volatilitas saham pasca-IPO. Pergerakan harga yang lebar dan terbatasnya saham yang tersedia untuk diperdagangkan pada awal listing dapat memperbesar respons pasar terhadap berita, perubahan valuasi, maupun aksi korporasi.
Sentimen dan Analis
Pandangan analis terhadap saham SpaceX menunjukkan perbedaan besar mengenai potensi pertumbuhan perusahaan, khususnya di sektor AI.
| Institusi | Target/Rating | Catatan |
| Konsensus (34 analis) | Moderate Buy, rata-rata $215,72 | 27 Buy, 5 Hold, 2 Sell |
| Raymond James | $800 | Target tertinggi di Street, berbasis potensi bisnis AI |
| Morgan Stanley | Buy, $300 (bull case $600) | Bull case bergantung skenario merger dengan xAI |
| Goldman Sachs | Buy, $230 (dari $220) | Keyakinan meningkat pada bisnis AI |
| Erste Group | Hold, tanpa target | Multiple EV/EBIT sudah mencerminkan ekspektasi AI tinggi |
| Morningstar | $62 (fair value) | Hanya beri probabilitas 7% skenario AI “moonshot” |
| Aswath Damodaran (NYU) | ~$100 (independen) | Sebut TAM AI $26 triliun di prospektus tidak realistis |
Perbedaan target harga tersebut memperlihatkan bahwa optimisme terhadap SpaceX tidak sepenuhnya merata di kalangan analis.
Kelompok yang lebih bullish menilai ekspansi AI berpotensi menciptakan sumber pendapatan baru dalam skala besar. Sebaliknya, pendekatan yang lebih konservatif mempertimbangkan risiko investasi, ketidakpastian proyeksi pendapatan, dan besarnya belanja modal yang dibutuhkan untuk mendukung pertumbuhan.
Karena itu, target harga tertinggi tidak seharusnya menjadi satu-satunya acuan keputusan investasi. Investor perlu memeriksa asumsi pertumbuhan, tingkat profitabilitas, kebutuhan pendanaan, dan probabilitas setiap skenario yang digunakan dalam valuasi.
Analisis Teknikal Saham SPCX
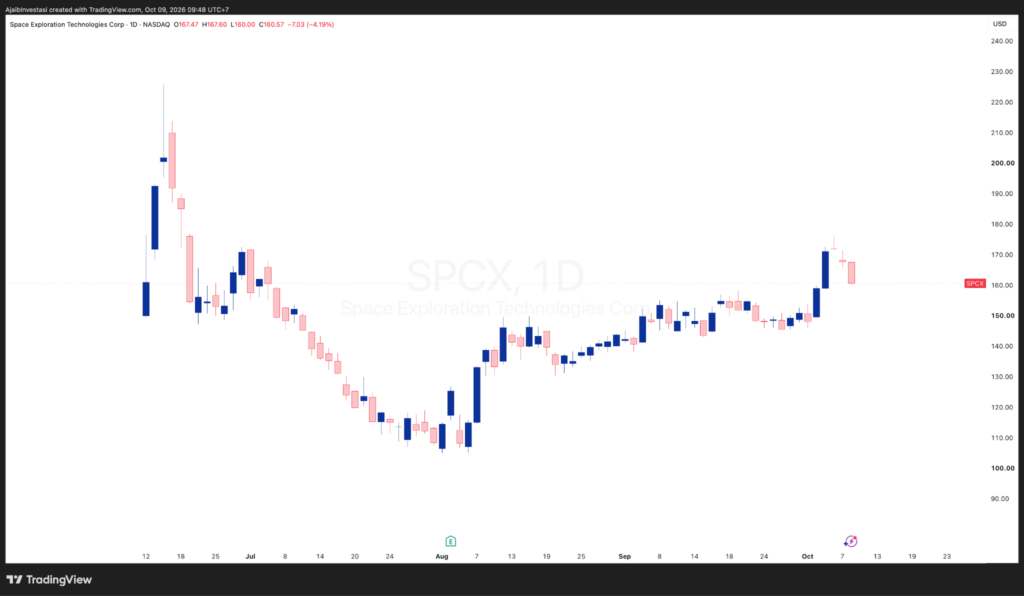
Sebagai gambaran awal berdasarkan data pasar yang tersedia (per awal Oktober 2026):
- Sejak IPO di $135 (12 Juni 2026), saham sempat melonjak ke ATH $225,64 pada hari-hari awal perdagangan, lalu terkoreksi tajam hingga ~40% ke level terendah sekitar $123-125 pasca penjualan obligasi $25 miliar, menunjukkan volatilitas ekstrem khas saham baru IPO dengan float kecil.
- Harga saat ini bergerak di kisaran $158-167 (per 8-9 Oktober), hanya sekitar 18-19% di atas harga IPO meski sempat reli tajam, mengindikasikan saham masih mencari “harga wajar” pasca volatilitas awal listing.
- Level kunci yang disebut analis teknikal: support di $157,85, kemudian $148,61-$148,39 (area moving average), lalu $143,40 sebagai support lebih dalam. Resistance di $172,03, kemudian $181,99.
- RSI berada di sekitar 66, mendekati area overbought, sejalan dengan rally +7,35% yang sempat terjadi awal Oktober sebelum terkoreksi kembali turun 4,2% pada 8 Oktober.
- Volume rata-rata 3 bulan tergolong tinggi (~93 juta saham/hari) untuk saham yang baru listing kurang dari 4 bulan, mengindikasikan partisipasi pasar yang sangat aktif dan likuiditas yang terus membaik meski float publik kecil.
Kesimpulan/Thesis Saham SPCX
Bias: Pertumbuhan Agresif dengan Risiko Valuasi dan Eksekusi yang Tinggi.
SpaceX menawarkan tesis investasi yang berbeda dari perusahaan luar angkasa pada umumnya. Perusahaan tidak hanya mengandalkan peluncuran roket dan konektivitas satelit, tetapi juga berupaya memasuki pasar infrastruktur AI yang membutuhkan kapasitas komputasi besar.
Starlink berpotensi menjadi fondasi pendapatan berulang, sedangkan SpaceXSI membuka peluang pertumbuhan baru. Namun, besarnya belanja modal dan kerugian operasional segmen AI menunjukkan bahwa pertumbuhan pendapatan belum cukup untuk memastikan keberhasilan ekspansi tersebut.
Rentang target analis US$62-US$800 juga menegaskan besarnya ketidakpastian valuasi. Investor perlu menilai apakah pertumbuhan AI yang diproyeksikan dapat terealisasi, apakah kontrak utama berjalan sesuai rencana, dan seberapa cepat investasi infrastruktur dapat menghasilkan arus kas yang lebih sehat.
Dalam jangka pendek, ada tiga hal utama yang perlu dipantau: dampak berakhirnya masa lock-up terhadap tekanan jual, hasil pengembangan Starship, serta laporan keuangan Q3 FY2026 yang dapat memberikan gambaran lebih jelas mengenai kinerja bisnis AI.
Dengan demikian, saham SPCX lebih tepat dianalisis melalui kombinasi pertumbuhan fundamental, risiko pendanaan, perkembangan teknologi, dan valuasi. Target harga analis dapat menjadi referensi tambahan, tetapi bukan jaminan atas arah pergerakan saham berikutnya.
Pantau Pergerakan Saham SpaceX di Ajaib
Perkembangan bisnis AI dan teknologi luar angkasa dapat memengaruhi sentimen terhadap saham-saham AS. Pantau pergerakan harga, berita emiten, dan perkembangan pasar global untuk membantu menyusun strategi investasi sesuai profil risiko.
Mulai investasi saham AS melalui Ajaib dan pantau peluang di pasar global.


Disclaimer: Transaksi US Stocks mengandung risiko dan berpotensi menyebabkan kerugian. Kinerja suatu produk investasi saat ini atau di masa lalu tidak mencerminkan kinerja di masa datang. Informasi yang terkandung dalam tulisan/artikel ini merupakan opini yang disiapkan melalui proses riset pasar dan analisis internal perusahaan. Anda tetap berkewajiban untuk menganalisis setiap produk investasi untuk memastikan setiap keputusan investasi dan keputusan untuk menjual dan/atau membeli produk investasi adalah berdasarkan pertimbangan dan keputusan anda sendiri. Tulisan/artikel ini bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi. Kami tidak bertanggung jawab terhadap segala bentuk kerugian maupun keuntungan yang timbul dari pengambilan keputusan transaksi.
Profil Penulis
Financial Expert Ajaib
Miftahul Khaer merupakan Financial Expert di Ajaib yang memiliki pengalaman bertahun-tahun dalam mengikuti perkembangan pasar saham Amerika Serikat. Ia menyajikan analisis dan edukasi mengenai saham AS, kondisi ekonomi global, serta strategi investasi yang membantu investor memahami peluang di pasar internasional.
Artikel Terkait


Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

