UU Dana Cadangan Pesangon Berlaku 2027, Saham GJTL, GGRM, AALI, dan PBRX Paling Terdampak?
afif.alfaris•November 18, 2026

Key Takeaways
- UU No. 27 Tahun 2026 berlaku sejak 28 Oktober 2026, sedangkan kewajiban dana cadangan pesangon (DCP) berlaku paling lambat 28 Oktober 2027. Besaran setorannya masih menunggu Peraturan Pemerintah (PP).
- Dampak utama DCP ada pada kas, karena sebagian besar emiten sudah mencatat liabilitas pesangon di neraca.
- Di antara emiten yang datanya terverifikasi, liabilitas imbalan pascakerja GJTL setara 47,5% kapitalisasi pasarnya, sedangkan GGRM dan AALI hanya 3,5% hingga 4,0%.
- PBRX lebih menghadapi isu likuiditas, karena kasnya tersisa US$7,63 juta untuk sekitar 23.762 karyawan.
Pesangon Kini Harus Disiapkan Sejak Hari Pertama
Pengusaha skala menengah dan besar kini wajib menyisihkan dana pesangon sejak karyawan tetap mulai bekerja. Dana tersebut diserahkan ke lembaga pemerintah paling lambat Oktober 2027.
Bagi emiten padat karya seperti GJTL, GGRM, AALI, dan PBRX, aturan dana cadangan pesangon mengubah pesangon dari kewajiban yang dibayar saat PHK menjadi dana yang disiapkan lebih awal. Pertanyaannya, emiten mana yang neracanya paling terdampak, dan apakah pasar sudah memperhitungkannya?
Apa Isi Aturan Dana Cadangan Pesangon dalam UU 27/2026?
Sebelum menghitung dampaknya ke emiten, Anda perlu memahami dulu mekanisme dana cadangan pesangon.
Tabel 1. Ketentuan Pokok Dana Cadangan Pesangon
| Aspek | Ketentuan |
| Dasar hukum | UU No. 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan, diundangkan 28 Oktober 2026 |
| Kewajiban | Pengusaha menyediakan DCP sejak awal hubungan kerja karyawan tetap (PKWTT) |
| Pengecualian | Usaha mikro dan kecil |
| Pengelola | Lembaga pemerintah yang akan ditunjuk dan belum diumumkan, terpisah dari Dapen atau DPLK yang dikelola pemberi kerja |
| Batas waktu | Paling lambat 28 Oktober 2027, lembaga pengelola ditargetkan beroperasi 2028 |
| Saat PHK | Lembaga membayar langsung ke pekerja, kekurangan ditanggung pengusaha, kelebihan dikembalikan |
| Berakhir bukan karena PHK | Dana dikembalikan ke pengusaha paling lambat 14 hari kerja |
| Sanksi | Bertahap, dari peringatan tertulis, pembatasan kegiatan usaha, penghentian sementara alat produksi, hingga pembekuan kegiatan usaha |
| Besaran setoran | Diatur dalam PP yang belum terbit |
*Ringkasan ketentuan per 16 November 2026. PKWTT adalah perjanjian kerja waktu tidak tertentu atau karyawan tetap. Dapen adalah dana pensiun, DPLK adalah Dana Pensiun Lembaga Keuangan.
Pemerintah juga belum memutuskan lembaga pengelolanya, dan Kemnaker telah menepis kabar bahwa dana disetor ke Danantara. Artinya, variabel terpenting bagi investor masih berada di PP.
Dari Beban Akuntansi ke Beban Kas
Kunci dampak DCP bukan pada laba, melainkan pada berapa banyak kas yang harus disisihkan lebih awal.
Liabilitas Pesangon Sudah Ada di Neraca
Emiten sudah mencatat liabilitas imbalan pascakerja, yaitu perkiraan kewajiban pesangon dan imbalan pensiun berdasarkan perhitungan aktuaria (hitungan statistik masa kerja, gaji, dan peluang PHK). Dengan begitu, sebagian besar beban pesangon sudah masuk ke laporan laba rugi dari tahun ke tahun.
Perubahannya ada pada sifat dana. Sebelumnya pesangon dibayar dari kas saat PHK terjadi, sedangkan kini dana harus disetor ke lembaga terpisah dan tidak bisa dipakai untuk operasional selama hubungan kerja berjalan.
Dua Sumber Tekanan Baru
Berikut dua jalur tekanan yang perlu Anda pantau.
- Kas. Besaran setoran, dan apakah liabilitas lama atau past service (kewajiban atas masa kerja yang sudah berjalan) wajib didanai sekaligus atau bertahap, masih menunggu PP. Inilah variabel terbesar bagi emiten padat karya.
- Laba. UU baru menghapus pengali 0,5 kali pada sejumlah alasan PHK, sehingga pengali minimal menjadi satu kali. Kenaikan nilai liabilitas aktuaria akibat perubahan ini berpotensi tercatat sebagai past service cost (beban jasa lalu) dalam satu periode.
Cara Mengukur Emiten Mana yang Paling Terbebani
Karena besaran setoran belum ditetapkan, tiga indikator berikut menjadi pendekatan yang paling masuk akal.
- Liabilitas dibanding ekuitas. Rasio ini menunjukkan seberapa besar kewajiban pesangon dibanding modal emiten.
- Liabilitas dibanding kapitalisasi pasar. Rasio ini menunjukkan porsi nilai saham yang berpotensi terkunci untuk dana pesangon.
- Liabilitas dibanding laba bersih tahunan. Rasio ini menunjukkan berapa tahun laba yang dibutuhkan untuk mendanai seluruh kewajiban.
Lengkapi ketiganya dengan jumlah karyawan dan posisi kas, karena emiten yang merugi atau kasnya tipis cenderung lebih sulit memenuhi setoran.
Peta Emiten Padat Karya Berdasarkan Beban Pesangon
Tabel berikut membandingkan emiten padat karya yang datanya tersedia dari laporan keuangan.
Tabel 2. Rasio Liabilitas Imbalan Pascakerja Emiten Padat Karya
| Emiten | Liabilitas imbalan pascakerja | Liabilitas/ekuitas | Liabilitas/kapitalisasi pasar | Liabilitas/laba bersih 2025 | Karyawan |
| GJTL | Rp1,86 T (Juni 2026) | 16,9% | 47,5% | 1,5x | Sekitar 17.500 |
| GGRM | Rp1,09 T (Desember 2025) | 1,7% | 3,5% | 0,7x | 21.964 |
| AALI | Rp0,75 T (Desember 2025) | 3,1% | 4,0% | 0,5x | 26.676 karyawan tetap |
*T = triliun. Liabilitas adalah nilai bersih di neraca, termasuk porsi jangka pendek untuk AALI. Kapitalisasi pasar dihitung dari harga penutupan 13 November 2026, yaitu GJTL Rp1.125, GGRM Rp16.075, dan AALI Rp9.900. Rasio 1,5x berarti dibutuhkan sekitar 1,5 tahun laba bersih untuk menutup seluruh liabilitas.
Angka ini menunjukkan beban pesangon GJTL relatif besar dibanding nilai pasarnya, sementara GGRM dan AALI memiliki bantalan ekuitas yang jauh lebih tebal.
GJTL, Rasio Tertinggi di Antara Emiten Besar
Liabilitas imbalan pascakerja GJTL naik tipis dari Rp1,85 triliun pada Desember 2025 menjadi Rp1,86 triliun pada Juni 2026, setara hampir separuh kapitalisasi pasarnya. Per Juni 2026, total pinjaman bank tercatat sekitar Rp5,81 triliun, sementara kas Rp0,86 triliun.
Di sisi lain, profitabilitas GJTL membaik dengan laba bersih sembilan bulan 2026 sebesar Rp965 miliar, naik 22,2% secara tahunan. Bila PP mewajibkan pendanaan liabilitas lama dalam waktu singkat, kekuatan laba ini akan diuji oleh kebutuhan kas yang lebih besar.
PBRX, Fokusnya pada Likuiditas
PBRX mempekerjakan 23.762 orang per Juni 2026, sementara kasnya turun 51% menjadi US7,63juta.EmiteninijugamencatatrugiperiodeberjalanUS5,19 juta pada semester I 2026, meski penjualan tumbuh 12%.
Sebagai konteks, kasus pailit SRIL memperlihatkan risiko pesangon tidak terbayar saat emiten kehabisan kas, persoalan yang ingin dijawab lewat DCP.
GGRM, AALI, dan HMSP, Relatif Terkendali
Liabilitas GGRM menurun seiring jumlah karyawan yang turun 27,5% sepanjang 2025, dan kasnya sekitar Rp3,6 triliun. AALI memiliki rasio rendah dengan ekuitas Rp24,2 triliun, sehingga ruang pendanaannya relatif lega.
Untuk HMSP, sebagian besar pekerja sigaret kretek tangan (SKT) bekerja di 43 Mitra Produksi Sigaret (MPS) milik koperasi dan pengusaha daerah. Risikonya bersifat tidak langsung, misalnya bila MPS meminta penyesuaian biaya produksi.
Respons Pasar dan Skenario Sampai PP Terbit
Sejauh ini pasar belum bereaksi negatif, karena angka setoran belum diketahui.
Pada 13 November, GJTL naik 0,9%, GGRM 2,4%, AALI 2,9%, HMSP 0,8%, dan PBRX stagnan. Namun, sebagian kenaikan dipicu katalis lain, seperti GGRM yang masuk indeks LQ45 dan mencatat lonjakan laba sembilan bulan 2026, sehingga pergerakan ini belum bisa dibaca sebagai respons terhadap DCP.
Tabel 3. Skenario Dampak Dana Cadangan Pesangon
| Skenario | Kondisi | Dampak ke emiten padat karya |
| Ringan | Setoran bertahap, liabilitas lama didanai dalam beberapa tahun | Tekanan kas tersebar, dampak ke harga cenderung terbatas |
| Moderat | Setoran tahunan sesuai beban jasa kini, liabilitas lama bertahap | Arus kas bebas turun, ruang dividen menyempit |
| Berat | Liabilitas lama wajib didanai penuh sekitar Oktober 2027 | Emiten dengan rasio tinggi seperti GJTL atau kas tipis seperti PBRX paling tertekan |
*Skenario disusun sebagai kerangka analisis karena PP belum terbit. Beban jasa kini adalah biaya pesangon yang timbul dari masa kerja tahun berjalan.
Katalis berikutnya meliputi konsultasi publik dan penerbitan PP, penunjukan lembaga pengelola, serta laporan keuangan tahun buku 2026 yang mungkin mencerminkan perubahan rumus pesangon.
Cara Memantau Saham Padat Karya di Ajaib Terminal, Langkah demi Langkah
Fitur berikut membantu Anda membaca respons pasar sambil menunggu PP terbit.
Langkah 1, Masukkan Saham Padat Karya ke Watchlist

Tambahkan GJTL, GGRM, AALI, HMSP, dan PBRX ke Watchlist agar pergerakan kelimanya mudah dibandingkan.
Langkah 2, Buka Broker Summary dengan Filter Investor Asing

Pilih GJTL, aktifkan filter investor asing, lalu atur rentang 28 Oktober hingga 16 November 2026 untuk melihat arah dana asing sejak UU berlaku.
Langkah 3, Cek Inventory Analysis
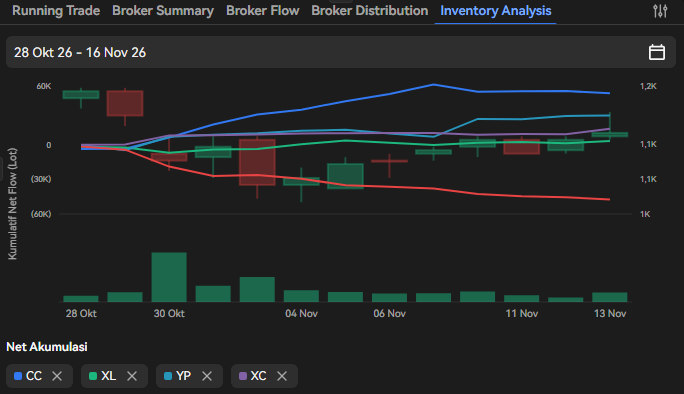
Inventory Analysis membantu membaca apakah broker besar konsisten mengakumulasi atau mendistribusikan saham pada periode yang sama.
Langkah 4, Konfirmasi dengan Chart dan Indikator
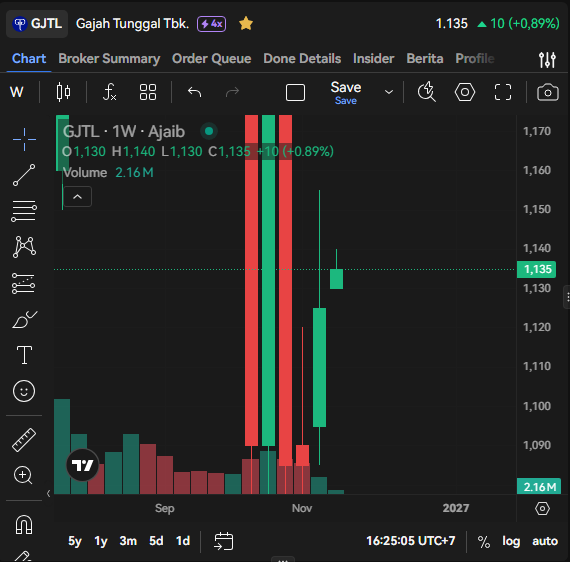
Gunakan 50+ Indikator dan Chart untuk memeriksa volume serta moving average, sehingga Anda dapat menilai apakah tekanan jual didukung volume besar atau tidak.
Anda dapat menggunakan fitur Watchlist, Broker Summary, dan Inventory Analysis di Ajaib Terminal untuk memantau dampak aturan dana cadangan pesangon terhadap saham padat karya.
Seimbangkan Portofolio di Tengah Ketidakpastian Regulasi
Selama aturan teknis belum jelas, diversifikasi membantu meredam risiko dari satu sektor. Berikut beberapa instrumen di Ajaib yang dapat Anda pertimbangkan sesuai profil risiko.
- Reksa dana pasar uang dan pendapatan tetap. Keduanya cocok sebagai penyeimbang saat volatilitas saham sektoral meningkat.
- SBN ritel dan Tabungan Ajaib. Keduanya menjadi pilihan untuk menempatkan dana dengan risiko lebih rendah.
- Saham AS, ETF, dan aset kripto. Instrumen ini memberi eksposur di luar pasar domestik, dengan risiko yang perlu disesuaikan dengan tujuan investasi.
Dampak dana cadangan pesangon bagi emiten padat karya lebih banyak ditentukan oleh isi PP dibanding UU-nya. Sampai PP terbit, rasio liabilitas pesangon terhadap neraca dan kas menjadi alat ukur paling objektif.
Pantau pergerakan sahamnya dan mulai trading lebih cepat dan powerful dengan Ajaib. Download sekarang!
Disclaimer: Investasi mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Ajaib Sekuritas membuat informasi ini melalui riset internal perusahaan, tidak dipengaruhi pihak manapun, dan bukan merupakan rekomendasi, ajakan, usulan ataupun paksaan untuk melakukan transaksi jual/beli Efek. Harga saham berfluktuasi secara real-time. Harap berinvestasi sesuai keputusan pribadi. Kinerja masa lalu reksa dana tidak menjamin kinerja masa depan.
Profil Penulis

Author
Afif Alfaris adalah penulis yang berkontribusi dalam menyajikan informasi seputar pasar saham dan perkembangan emiten. Melalui tulisannya di Ajaib, ia membahas berbagai isu pasar modal, pergerakan saham, sentimen industri, serta perkembangan perusahaan publik untuk membantu pembaca memahami dinamika pasar keuangan.
Artikel Terkait


Artikel Populer
Daftar 100% Online, Tanpa Minimum Investasi
Tentukan sendiri jumlah investasi sesuai tujuan keuanganmu!

